Skip to content

Κατηγορία: Γενικού Ενδιαφέροντος

Πότε θα καταβληθεί ο ΕΝΦΙΑ, εξαιρούνται τα αγροτεμάχια από τον συμπληρωματικό φόρο

Πότε θα καταβληθεί ο ΕΝΦΙΑ, εξαιρούνται τα αγροτεμάχια από τον συμπληρωματικό φόρο

Με την τροπολογία που κατατέθηκε χθες στη Βουλή, προτείνονται τροποποιήσεις σε διατάξεις του Κώδικα Φορολογίας Εισοδήματος (Ν.4172/2013) και του Εθνικού Τελωνειακού Κώδικα (Ν.2960/2001), καθώς και λοιπών ρυθμίσεων επί θεμάτων αρμοδιότητας Υπουργείου Οικονομικών.

Με τις διατάξεις της τροπολογίας για τον ΕΝΦΙΑ αναστέλλεται για το έτος 2016 η επιβολή συμπληρωματικού φόρου για τα αγροτεμάχια των φυσικών προσώπων. Σύμφωνα με την αιτιολογική έκθεση η διάταξη κρίθηκε απαραίτητη, δεδομένου ότι τα αγροτεμάχια επρόκειτο να υπαχθούν για πρώτη φορά σε συμπληρωματικό φόρο, προκειμένου να δοθεί ο απαραίτητος χρόνος στους φορολογουμένους να ελέγξουν την ορθή απεικόνιση αυτών και να προβούν, όπου απαιτείται, στις απαραίτητες διορθώσεις.

Σε περίπτωση λοιπόν που δεν υπάρξει μελλοντικά κάποια διάταξη που να τροποποιεί τα παραπάνω η εξαίρεση των αγροτεμαχίων από τον συμπληρωματικό φόρο θα ισχύει μόνο για φέτος.

Η σχετική διάταξη ορίζει: «Ειδικά για το έτος 2016, στη συνολική αξία του πρώτου εδαφίου δεν συνυπολογίζεται και η αξία των δικαιωμάτων επί γηπέδων εκτός σχεδίου πόλης ή οικισμού.» Με την εξαίρεση των αγροτεμαχίων επέρχεται μείωση εσόδων, κατά 230.000.000 ευρώ περίπου, η οποία όμως δεν θα έχει επιπτώσεις στον Κρατικό Προϋπολογισμό, διότι, παρά την ως άνω μείωση, το απαιτούμενο ποσό 2,65 δις ευρώ είσπραξης του ΕΝΦΙΑ καλύπτεται

Παράλληλα ορίζεται ότι η καταβολή του ΕΝΦΙΑ για το 2016 καταβάλλεται σε 5 δόσεις ως εξής:

1η δόση 30η Σεπτεμβρίου 2016
2η δόση 31η Οκτωβρίου 2016
3η δόση 30η Νοεμβρίου 2016
4η δόση  2η Ιανουαρίου 2017*
5η δόση  31η Ιανουαρίου 2017


*όταν η ημερομηνία καταβολής της δόσης είναι μη εργάσιμη μέρα για τις τράπεζες η καταβολή γίνεται την επόμενη εργάσιμη ημέρα,

Σύμφωνα με την αιτιολογική, με την παραπάνω διάταξη εξασφαλίζεται ο απαιτούμενος χρόνος για τη μηχανογραφική έκδοση των δηλώσεων ΕΝΦΙΑ- πράξεων διοικητικού προσδιορισμού φόρου, μετά την παράταση της προθεσμίας υποβολής των δηλώσεων φορολογίας εισοδήματος, δεδομένου ότι για τον ορθό προσδιορισμό του ΕΝΦΙΑ είναι προαπαιτούμενη η εκκαθάριση της πλειοψηφίας τουλάχιστον των δηλώσεων φορολογίας εισοδήματος φυσικών προσώπων. Επίσης διευκολύνονται οι φορολογούμενοι για την εξόφληση του φόρου με χορήγηση μιας επιπλέον δόσης τον Ιανουάριο 2017.

Από 1 έως 22 Αυγούστου η καταβολή Δωροσήμου 2016 σε εργατοτεχνίτες οικοδόμους

Από 1 έως 22 Αυγούστου η καταβολή Δωροσήμου 2016 σε εργατοτεχνίτες οικοδόμους

Σύμφωνα με εγκύκλιο του ΙΚΑ η καταβολή Δωροσήμου στους εργατοτεχνίτες οικοδόμους θα διενεργηθεί με δύο διαφορετικούς τρόπους και ειδικότερα :

Α) μέσω Τραπεζών, για τους οικοδόμους που υπέβαλαν το έντυπο «Δήλωση Τραπεζικού Λογαριασμού Πληρωμής Δωροσήμου Εργατοτεχνιτών Οικοδόμων».

Β) μέσω Περ/κών ή Τοπικών Υποκαταστημάτων.

Δικαιολογητικά

Οι εργατοτεχνίτες οικοδόμοι όταν προσέρχονται στο Υποκατάστημα για την πληρωμή σ΄ αυτούς του Δωροσήμου θα πρέπει να προσκομίζουν την αστυνομική τους ταυτότητα ή διαβατήριο και επιπροσθέτως:

  • Για τους απογραφέντες μέχρι 03/02/2002 ΔΑΤΕ ή Βιβλιάριο Εντολών Ασφάλισης ή Απόσπασμα Λογ/μου Ασφ/νου.
  • Για τους απογραφέντες από 04/02/2002 και μετά Βεβαίωση Απογραφής Ασφ/νου ή Απόσπασμα Λογαριασμού Ασφ/νου.

Η πληρωμή του Δωροσήμου Β’ Τετραμήνου θα πραγματοποιηθεί από 01/08/2016 μέχρι 22/08/2016 κατά τις ημερομηνίες 1, 3, 9, 10 και 22/08/2016 εντός του πρωινού ωραρίου λειτουργίας των Υποκ/των .

Ακολουθούν οι οδηγίες ένταξης οικοδόμων στο νέο σύστημα καταβολής δωροσήμου μέσω πίστωσης ατομικών τραπεζικών λογαριασμών, όπως δόθηκαν από το ΙΚΑ.

1. ΤΡΑΠΕΖΙΚΟΣ ΛΟΓΑΡΙΑΣΜΟΣ ΠΛΗΡΩΜΗΣ ΔΩΡΟΣΗΜΟΥ
Για την καταβολή δωροσήμου μπορεί να χρησιμοποιηθεί, είτε νέος λογαριασμός καταθέσεων, είτε οποιοσδήποτε υπάρχον σε μία από τις Τράπεζες που δραστηριοποιούνται στη χώρα αρκεί να είστε εσείς ο πρώτος δικαιούχος.
Κατά την μετάβασή σας στην Τράπεζα για «άνοιγμα» νέου τραπεζικού λογαριασμού θα πρέπει να προσκομίσετε :
• Την αστυνομική σας ταυτότητα ή το διαβατήριό σας
• Τον Α.Φ.Μ. σας (από εκκαθαριστικό της εφορίας ή οποιοδήποτε άλλο παραστατικό)
• Λογαριασμό ΔΕΚΟ (πρόσφατος λογαριασμός ΔΕΗ ή ΕΥΔΑΠ ή ΟΤΕ)
• Το παρόν έντυπο, προκειμένου να μην απαιτηθεί ελάχιστη κατάθεση ποσού για το «άνοιγμα» του λογαριασμού.

2. ΔΗΛΩΣΗ ΤΡΑΠΕΖΙΚΟΥ ΛΟΓΑΡΙΑΣΜΟΥ ΣΤΟ Ι.Κ.Α. – Ε.Τ.Α.Μ.
Για να δηλώσετε τα στοιχεία του τραπεζικού λογαριασμού, στον οποίο επιθυμείτε να καταβάλλεται το δωρόσημο, θα πρέπει να προσέλθετε σε οπιοδήποτε Υποκ/μα Ι.Κ.Α. – Ε.Τ.Α.Μ. και να προσκομίσετε :
• Το πρωτότυπο τραπεζικό σας βιβλιάριο και φωτοτυπία της πρώτης σελίδας αυτού. Σε περίπτωση που δεν διαθέτετε βιβλιάριο θα πρέπει να προσκομίσετε παραστατικό που εκτυπώνεται από την Τράπεζα, στο οποίο αποτυπώνεται καθαρά ο αριθμός του λογαριασμού σας, τα στοιχεία των δικαιούχων και τα στοιχεία της Τράπεζας.
• Πρωτότυπο και Φωτοτυπία της Αστυνομικής σας Ταυτότητας ή του Διαβατηρίου σας και να δηλώσετε τον Α.Μ.Κ.Α.
Αν αδυνατείτε να προσέλθετε ο ίδιος, η δήλωση τραπεζικού λογαριασμού μπορεί να υποβληθεί από εξουσιοδοτημένο πρόσωπο. Στην περίπτωση αυτή, επιπλέον των στοιχείων που αναφέρονται παραπάνω, απαιτείται η προσκόμιση απλής εξουσιοδότησης και η επίδειξη της αστυνομικής ταυτότητας του εξουσιοδοτημένου προσώπου.
Τα στοιχεία του τραπεζικού λογαριασμού που θα δηλώσετε για την καταβολή δωροσήμου, θα καταχωρηθούν στο Μητρώο που τηρείται στο Ι.Κ.Α. – Ε.Τ.Α.Μ. για κάθε ασφαλισμένο. Σε περίπτωση που μετά την ένταξή σας στο νέο σύστημα πληρωμής δωροσήμου, επιθυμείτε να αλλάξετε τα στοιχεία του τραπεζικού σας λογαριασμού ή της διεύθυνσης κατοικίας σας, θα ακολουθήσετε τη διαδικασία μεταβολής στοιχείων Μητρώου (προσέλευση σε οπιοδήποτε Υποκ/μα ΙΚΑ – ΕΤΑΜ).

3. ΑΝΤΙΜΕΤΩΠΙΣΗ ΠΡΟΒΛΗΜΑΤΩΝ
Σε οποιαδήποτε περίπτωση που υπάρχει πρόβλημα με την πίστωση του τραπεζικού λογαριασμού σας, παρακαλούμε να επικοινωνείτε με το Υποκατάστημα του τόπου κατοικίας σας.

Δείτε την εγκύκλιο στην on-line τράπεζα.

Ρυθμίσεις για τη διασφάλιση της πρόσβασης των ανασφάλιστων στο Δημόσιο Σύστημα Υγείας

farm-630x400

Με τη νέα ρύθμιση για τη διασφάλιση της πρόσβασης των ανασφάλιστων στο Δημόσιο Σύστημα Υγείας, η πρόσβαση των δικαιούχων σε ιατρική και νοσηλευτική περίθαλψη στις Υπηρεσίες του Ε.Σ.Υ. γίνεται απευθείας με τη χρήση του ΑΜΚΑ ή με τη χρήση της Κάρτας Υγειονομικής Περίθαλψης Αλλοδαπού για τους δικαιούχους. Η πρόσβαση σε φαρμακευτική περίθαλψη γίνεται επίσης απευθείας σε ιδιωτικά φαρμακεία, δηλαδή με τους ίδιους όρους που ισχύουν για τους ασφαλισμένους.

Η εξέταση αιτήσεων ανασφάλιστων ατόμων (συμπεριλαμβανομένων των οφειλετών των ασφαλιστικών ταμείων) που ανήκουν σε ευπαθείς ομάδες, ανεξαρτήτως ιθαγένειας, γίνεται αποκλειστικά για την έκδοση απόφασης παροχής δωρεάν φαρμακευτικής περίθαλψης (χωρίς ποσοστό συμμετοχής).

Δεν εκδίδονται πλέον βιβλιάρια ή πιστοποιητικά κοινωνικής προστασίας. Απαραίτητη προϋπόθεση είναι η κατοχή ΑΜΚΑ και νομιμοποιητικών  εγγράφων διαμονής, καθώς και οποιουδήποτε πρόσφορου αποδεικτικού κατοικίας.

Διαδικασία ελέγχου για τους δικαιούχους

  1. Άτομα με (οποιοδήποτε ποσοστό) αναπηρίας κάτω από 67%,
  2. Χρόνια πάσχοντες
  3. Κάτοχοι βιβλιαρίου ανασφαλίστου σε ισχύ την 04/04/2016 και τα μέλη των οικογενειών τους (σύζυγος και εξαρτώμενα τέκνα)
  4. Αιτούντες βιβλιάριο ανασφαλίστου έως την 04/04/2016 των οποίων η αίτηση εκκρεμεί και τα μέλη των οικογενειών τους (σύζυγος και εξαρτώμενα τέκνα).

Ο έλεγχος ασφαλιστικής ικανότητας γίνεται αποκλειστικά μέσω του συστήματος ΑΤΛΑΣ της ΗΔΙΚΑ Α.Ε., με την καταχώρηση στην εφαρμογή του Ηλεκτρονικού Μητρώου Ανασφαλίστων του ΑΜΚΑ κάθε μέλους οικογένειας για το οποίο έχει κατατεθεί αίτηση. Σε περίπτωση αλλαγής της ασφαλιστικής κατάστασης (ασφάλιση σε ταμείο), το σύστημα ΑΤΛΑΣ και η ηλεκτρονική συνταγογράφηση ενημερώνεται αυτόματα και δεν απαιτείται σχετική ενέργεια των Υπηρεσιών.

Η ισχύς της θετικής απόφασης έχει διάρκεια ένα έτος ή έως την αναγραφόμενη ημερομηνία λήξης του αντίστοιχου δικαιολογητικού εγγράφου. Εφόσον το αντίστοιχο δικαιολογητικό δεν έχει ημερομηνία λήξης, η απόφαση εκδίδεται για ένα έτος.

Η ημερομηνία έναρξης υποβολής αιτήσεων για τους δικαιούχους δωρεάν φαρμακευτικής περίθαλψης μετατέθηκε με εγκύκλιο του Υπουργείου Υγείας για την 01/08/2016.

Σημαντική η επιβάρυνση το 2016 από την αυξημένη χρήση χρεωστικών καρτών στις συναλλαγές στο λιανεμπόριο τροφίμων

Σημαντική η επιβάρυνση το 2016 από την αυξημένη χρήση χρεωστικών καρτών στις συναλλαγές στο λιανεμπόριο τροφίμων

Το ΙΕΛΚΑ πραγματοποίησε πρόσφατα μελέτη η οποία αξιολογεί τους εναλλακτικούς τρόπους πληρωμής στο λιανεμπόριο τροφίμων –κάρτες πιστωτικές/χρεωστικές και μετρητά – και στην αξιολόγηση των συνεπειών από τη μεταβολή των ποσοστών πραγματοποίησης συναλλαγών με κάθε ένα από τα μέσα πληρωμής, καθώς και τον ρόλο που παίζουν τα διάφορα κόστη όπως οι τραπεζικές προμήθειες, οι χρόνοι συναλλαγής κ.α.. Τα αποτελέσματα της μελέτης είναι άμεσα εφαρμόσιμα στις τελευταίες εξελίξεις που προέκυψαν στην αγορά εξαιτίας των ελέγχων κεφαλαίων, οι οποίοι αύξησαν σημαντικά το 2016 το ποσοστό συναλλαγών που πραγματοποιούνται με πιστωτικές κάρτες και κυρίως με χρεωστικές κάρτες συγκριτικά με τα προηγούμενα χρόνια.

Στο λιανεμπόριο τροφίμων το ποσοστό χρήσης εκτιμάται ότι μέχρι τον Ιούνιο 2015 ήταν στα επίπεδα του 7-8% για τις μεγάλες αλυσίδες σουπερμάρκετ και κάτω από 1% για τα μικρά σημεία πώλησης. Τα ποσοστά χρήσης πιστωτικών καρτών, μετά την επιβολή των ελέγχων κεφαλαίων άλλαξαν άρδην. Σύμφωνα με τη σχετική έρευνα του ΙΕΛΚΑ υπάρχουν επιχειρήσεις που το ποσοστό αύξησης της χρήσης καρτών (είτε πιστωτικών είτε χρεωστικών) δεκαπλασιάστηκε. Συνολικά εκτιμάται ότι το ποσοστό για το σύνολο της αγοράς μέσα σε λίγες ημέρες εξαπλασιάστηκε και μετά από ένα μικρό χρονικό διάστημα σταθεροποιήθηκε σε λίγο χαμηλότερο επίπεδο, αλλά με σταθερά αυξητικές τάσεις. Συγκεκριμένα, εκτιμάται ότι το ποσοστό χρήσης πιστωτικών καρτών αυξήθηκε εξαιτίας των ελέγχων κεφαλαίων μεσοσταθμικά από 4.5% σε 19.5%, με αύξηση για τις αλυσίδες σουπερμάρκετ από 7.5% σε 35% με αυξητικές τάσεις και για τα μικρότερα σημεία πώλησης από 1% σε 5% με αυξητικές τάσεις. Αυτή τη στιγμή στο οργανωμένο λιανεμπόριο τροφίμων (μεγάλες αλυσίδες σουπερμάρκετ) η χρήση κάρτών στις συναλλαγές φθάνει ακόμα και στο 50% των συνολικών αγορών.

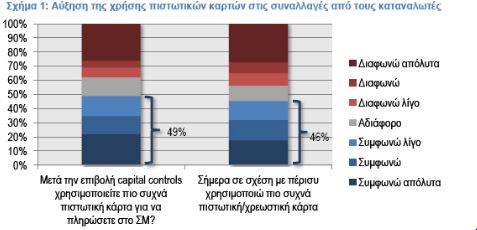
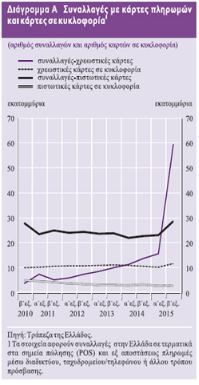
Όπως φαίνεται στα στοιχεία της έρευνας καταναλωτών του ΙΕΛΚΑ (σχήμα 1) περίπου οι μισοί καταναλωτές (49%), 1 στους 2, δηλώνουν ότι χρησιμοποιούν πλέον πιο συχνά πιστωτική ή χρεωστική κάρτα για τις συναλλαγές τους. Όπως φαίνεται στο διάγραμμα Α στο οποίο φαίνονται στοιχεία που δημοσίευσε πρόσφατα η Τράπεζα της Ελλάδος την μεγαλύτερη και σημαντικότερη αύξηση παρουσιάζουν οι συναλλαγές  με χρεωστική κάρτα με τον αριθμό των συναλλαγών να αυξάνεται από 15 εκατ. περίπου σε 60 εκατ. Περίπου (+300%) από το Α’ εξάμηνο του 2015 στο Β’ εξάμηνο του 2015, όταν οι πιστωτικές κάρτες παρουσιάζουν αύξηση από 23 εκατ. σε 29 εκατ. συναλλαγές (+25%).

Αυτές οι αυξήσεις, πέρα από τα πολύ θετικά αποτελέσματα που επιφέρουν μακροοικονομικά και ιδιαίτερα στη μείωση της φορδιαφυγής/φοροαποφυγής, προκαλούν μία αξιοσημείωτη αύξηση του κόστους στη λειτουργία των επιχειρήσεων. Τα στοιχεία της ανάλυσης κόστους που πραγματοποιήθηκε στο πλαίσιο μελέτης του ΙΕΛΚΑ, καθώς και τα στοιχεία από αντίστοιχες έρευνες στο εξωτερικό (Food Marketing Institute – USA, Australian Retailers Association, Ευρωπαϊκή Κεντρική Τράπεζα) συνηγορούν σε δύο βασικά συμπεράσματα:

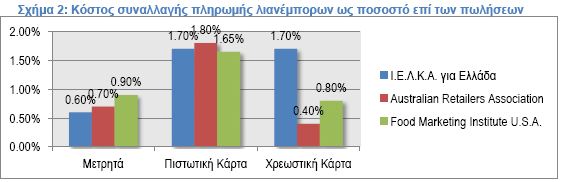
  1. Ότι γενικά παγκοσμίως η χρήση πιστωτικών καρτών έχει υψηλότερο κόστος σε σχέση τη χρήση μετρητών, με το κόστος των πιστωτικών καρτών για το λιανεμπόριο να ανέρχεται σε 1.6-1.8% επί των πωλήσεων και των μετρητών σε 0.6-0.9% επί των πωλήσεων (σχήμα 2).
  2. Ότι η χρήση συγκεκριμένα χρεωστικών καρτών στην Ελλάδα έχει σημαντικά υψηλότερο κόστος από άλλες χώρες, καθώς οι χρεωστικές κάρτες αντιμετωπίζονται συνήθως ως πιστωτικές κάρτες από τον τραπεζικό κλάδο όσον αφορά την χρέωση της συναλλαγής. Έτσι ενώ το κόστος χρήσης χρεωστικών καρτών σε τρίτες χώρες είναι σε επίπεδα του 0.4-0.8%, στην Ελλάδα είναι υπερδιπλάσιο στο 1.7% (σχήμα 2).

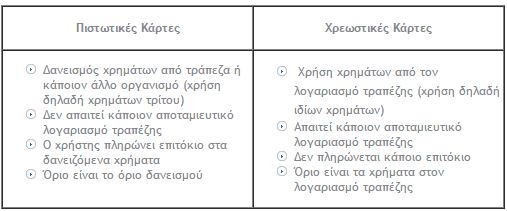
Στην πραγματικότητα όμως πιστωτικές και χρεωστικές κάρτες έχουν ουσιώδεις διαφορές, εξαιτίας των οποίων στις περισσότερες χώρες της Δυτικής Ευρώπης και στις ΗΠΑ έχουν διαφορετικό κόστος προμήθειας τραπεζικής συναλλαγής για τον έμπορο σε σχέση με τις πιστωτικές κάρτες, με κυριότερο το ότι δεν εμπεριέχουν τον κίνδυνο της συναλλαγής μέσω δανεισμού. Συγκεκριμένα παρακάτω φαίνονται οι βασικές διαφορές:

Κάθε χώρα αντιμετωπίζει διαφορετικά την προμήθεια για τη χρήση χρεωστικής κάρτας. Σε ορισμένες χώρες, οι τράπεζες τείνουν να επιβάλουν ένα μικρό σταθερό ποσό για κάθε συναλλαγή χρεωστικής κάρτας (π.χ. Γαλλία, Γερμανία). Με αυτό τον τρόπο πληρώνονται τα διαχειριστικά κόστη της τράπεζας για τη συναλλαγή και παράλληλα ενθαρρύνεται η χρήση τους.

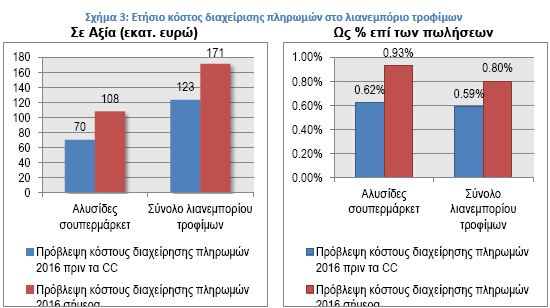
Η ανάλυση κόστους που πραγματοποίησε το ΙΕΛΚΑ είναι αποκαλυπτική για τις συνέπειες που έχει η αύξηση χρήσης πιστωτικών και ιδιαίτερα των χρεωστικών καρτών ως μέσο πληρωμής στο λιανεμπόριο τροφίμων στην Ελλάδα. Συγκεκριμένα (σχήμα 3), υπολογίζεται ότι οι παραπάνω εξελίξεις οδηγούν σε ετήσια αύξηση τους λειτουργικού κόστους των λιανεμπορικών επιχειρήσεων κατά 50 εκατ. ευρώ, ποσό που αντιστοιχεί στο 0.21% των πωλήσεων. Το ποσό αυτό είναι ιδιαίτερα σημαντικό δεδομένου ότι οι κερδοφόρες επιχειρήσεις του κλάδου λειτουργούν με καθαρό περιθώριο κερδοφορίας προ φόρων της τάξης του 1-1.5%.

Από την παραπάνω ανάλυση γίνεται σαφές ότι το μεγαλύτερο μέρος αυτού του επιπλέον κόστους έχει προκληθεί από τον 4πλασιασμό των συναλλαγών με τη χρήση χρεωστικής κάρτας και την αντιμετώπιση τους ως πιστωτικές στην χρέωση τους.

Σε κάθε περίπτωση από την ανάλυση προκύπτει αύξηση του συνολικού κόστους των επιχειρήσεων, εξέλιξη που αναμένεται να είναι εις βάρος του καταναλωτή (εφόσον δεν μειωθεί το κόστος χρήσης χρεωστικών καρτών), καθώς το αυξημένο αυτό κόστος έρχεται να προστεθεί στις πρόσφατες αυξήσεις του ΦΠΑ στα τρόφιμα. Εκτιμάται ότι η υιοθέτηση ενός συστήματος χρέωσης προμήθειας για τις χρεωστικές κάρτες αντίστοιχου χωρών της ΕΕ θα δημιουργήσει σημαντικά πλεονεκτήματα στο λιανεμπόριο τροφίμων σε μία εποχή με έντονες πτωτικές τάσεις

Εξι στους 10 επιλέγουν πληρωμή φόρου εισοδήματος με… κάρτα

196337

Λίγο παραπάνω από το ήμισυ των συναλλασσομένων εκτιμάται ότι θα προτιμήσουν να πληρώσουν τις οφειλές τους προς το Δημόσιο μέσω πιστωτικών καρτών, εκμεταλλευόμενοι το πλεονέκτημα των άτοκων δόσεων.

Περίπου 6 στους 10 φορολογούμενους, σύμφωνα με τραπεζικά στελέχη, χρησιμοποιούν αυτόν τον τρόπο εξόφλησης των υποχρεώσεων τους προς την Εφορία, για να εξασφαλίσουν περισσότερο χρόνο για την αποπληρωμή.

Την ερχόμενη Παρασκευή, 29 Ιουλίου, λήγει η προθεσμία πληρωμής της πρώτης δόσης του φόρου εισοδήματος ενώ στα τέλη Σεπτεμβρίου, όπως ανακοινώθηκε, ξεκινάει η καταβολή της πρώτης δόσης για τον ΕΝΦΙΑ.

Οι τράπεζες προσφέρουν τη δυνατότητα αποπληρωμής βεβαιωμένων οφειλών σε ΔΟΥ από 9 έως 12 άτοκες δόσεις. Αρκεί βέβαια η δόση να μην υπολείπεται των 10 ευρώ.

Χαρακτηριστικό παράδειγμα οφειλέτη που έχει να πληρώσει φόρο εισοδήματος συνολικού ύψους 1.500 ευρώ.Έχει τις εξής επιλογές:

1. Να πληρώσει μέσω κάρτας εφάπαξ το ποσό και να το εξοφλήσει σε 9 άτοκες δόσεις, ή σε 12 άτοκες δόσεις, πληρώνοντας μηνιαίως 166 ευρώ ή 125 ευρώ ανάλογα με τον αριθμό των δόσεων.

2. Να χρεώσει την κάρτα σταδιακά κάθε μία από τις τρεις διμηνιαίες δόσεις, πληρώνοντας έτσι 55,5 ευρώ ή 41,6 ευρώ, ανάλογα με τη δόση αρχικά και σταδιακά υψηλότερο ποσό (όπως θα μπαίνουν και οι επόμενες δόσεις).

Με αυτό τον τρόπο -της επιλογής των 12 δόσεων- ο φορολογούμενος θα μεταφέρει το χρέος του, ενώ θα πρέπει να σημειωθεί ότι η οφειλή του Ιουλίου, θα φανεί στο λογαριασμό της κάρτας του έως και τον Σεπτέμβριο (μέχρι 40 ημέρες μετά την πράξη της συναλλαγής).

Οι δυνατότητες που παρέχονται είναι για εξόφληση φόρου εισοδήματος, ΦΠΑ, ΕΝΦΙΑ , τελών κυκλοφορίας κλπ. Οι τράπεζες Εθνική και Πειραιώς διευκολύνουν έως 12 άτοκες δόσεις. Η Eurobank και η Alpha Bank μέχρι 9 άτοκες δόσεις. Βέβαια για να είναι άτοκες οι δόσεις ο καταναλωτής θα πρέπει να εξοφλεί όλο το ποσό κάθε μήνα. Διαφορετικά ισχύει το τρέχον (και μάλλον “τσουχτερό” επιτόκιο).

Βέβαια, λόγω του ότι οι τράπεζες το μόνο που κερδίζουν από τη δυνατότητα αυτή είναι η εξυπηρέτηση της πελατείας τους (ουσιαστικά από οικονομικής πλευράς “μπαίνουν μέσα”) δεν εγκρίνουν εύκολα αιτήματα αύξησης του πιστωτικού ορίου των κρατών πελατών τους, όταν αντιλαμβάνονται ότι πρόκειται για χρέωση βεβαιωμένων οφειλών…. Επισης, δεν εφαρμόζουν όλοι το πρόγραμμα επιβράβευσης των καρτών, με τη συγκέντρωση πόντων εξαργύρωσης.

Για παράδειγμα, η Εθνική διαφημίζει στο site της ότι για κάθε 1 ευρώ συναλλαγής, ο κάτοχος της κάρτας συγκεντρώνει 1 ευρώ (με πλαφόν τα 20.000 ευρώ). Επισης με την κάρτα bonus της Alpha Bank μπορεί να συγκεντρώνει πόντους ανάλογα με τα σχετικά πλαφόν του προγράμματος.

Η χρήση πιστωτικών καρτών για εξόφληση οφειλών, μπορεί να γίνει μέσω καταστημάτων τραπεζών, μέσω e- banking, μέσω phone banking ή και μέσω mobile banking.

Ο συναλλασσόμενος θα πρέπει βεβαίως να γνωρίζει την ταυτότητα οφειλής και τους κωδικούς πληρωμής.

Πηγή: www.euro2day.gr

ΓΓΔΕ: Το νέο σύστημα επιβολής προστίμων για μη έκδοση αποδείξεων

ΓΓΔΕ: Το νέο σύστημα επιβολής προστίμων για μη έκδοση αποδείξεων

Υπεγράφη από το Γενικό Γραμματέα Δημοσίων Εσόδων, Γιώργο Πιτσιλή, η εγκύκλιος για την εφαρμογή από σήμερα του νέου συστήματος επιβολής προστίμων για μη έκδοση αποδείξεων ή για ανακριβή έκδοση ή λήψη φορολογικών στοιχείων, σε εφαρμογή των διατάξεων του άρθρου «Τροποποιήσεις του άρθρου 58Α του ν. 4174/2013», του κατατεθέντος στη Βουλή σχεδίου νόμου του Υπουργείου Οικονομικών.

Για τις περιπτώσεις αυτές, από σήμερα, Δευτέρα, 25 Ιουλίου 2016:

Επιβάλλεται πρόστιμο πενήντα τοις εκατό (50%) επί του φόρου που θα προέκυπτε από το μη εκδοθέν στοιχείο, ή επί της διαφοράς αντίστοιχα.

Το πρόστιμο αυτό δεν μπορεί να είναι κατώτερο, αθροιστικά ανά φορολογικό έλεγχο, των διακοσίων πενήντα (250) ευρώ, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης απλογραφικού λογιστικού συστήματος και των πεντακοσίων (500) ευρώ, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης διπλογραφικού λογιστικού συστήματος.

Σε περίπτωση διαπίστωσης, στο πλαίσιο μεταγενέστερου ελέγχου, εκ νέου διάπραξης της ίδιας παράβασης, στο πλαίσιο άλλου ελέγχου και εντός πενταετίας από την έκδοση της αρχικής πράξης, επιβάλλεται πρόστιμο εκατό τοις εκατό (100%) επί του φόρου που θα προέκυπτε από το μη εκδοθέν στοιχείο, ή επί της διαφοράς φόρου λόγω έκδοσης ή λήψης ανακριβούς στοιχείου, το οποίο δεν μπορεί να είναι κατώτερο, αθροιστικά ανά φορολογικό έλεγχο, των πεντακοσίων (500) ευρώ, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης απλογραφικού λογιστικού συστήματος, και των χιλίων (1.000) ευρώ, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης διπλογραφικού λογιστικού συστήματος.

Στην περίπτωση κάθε επόμενης διάπραξης της ίδιας παράβασης στο πλαίσιο μεταγενέστερου ελέγχου εντός πενταετίας από την έκδοση της αρχικής πράξης, επιβάλλεται πρόστιμο διακόσια τοις εκατό (200%) επί του φόρου που θα προέκυπτε από το μη εκδοθέν στοιχείο, ή επί της διαφοράς φόρου λόγω έκδοσης ή λήψης ανακριβούς στοιχείου, το οποίο δεν μπορεί να είναι κατώτερο, αθροιστικά ανά φορολογικό έλεγχο, των χιλίων (1.000) ευρώ, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης απλογραφικού λογιστικού συστήματος, και των δύο χιλιάδων (2.000) ευρώ, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης διπλογραφικού λογιστικού συστήματος.

ΠΑΡΑΔΕΙΓΜΑΤΑ

α) Έστω ότι στο πλαίσιο ελέγχου που πραγματοποιήθηκε την 28.7.2016 σε φορολογούμενο που υποχρεούται στη τήρηση απλογραφικού λογιστικού συστήματος, διαπιστώθηκε η μη έκδοση ενός φορολογικού στοιχείου αξίας 3.000,00 ευρώ από το οποίο θα προέκυπτε ΦΠΑ ύψους 720,00 ευρώ, επιβάλλεται πρόστιμο 360,00 ευρώ (720,00 * 50%).

β) Έστω ότι στο πλαίσιο ελέγχου που πραγματοποιήθηκε την 25.8.2016 σε φορολογούμενο που υποχρεούται στην τήρηση απλογραφικού λογιστικού συστήματος, διαπιστώθηκε η μη έκδοση 10 φορολογικών στοιχείων αξίας 500,00 ευρώ από τα οποία θα προέκυπτε ΦΠΑ ύψους 65,00 ευρώ επιβάλλεται πρόστιμο 250,00 ευρώ (65,00 * 50%= 32,50 < 250,00,=”” άρα=”” επιβάλλεται=”” το=”” ελάχιστο=”” προβλεπόμενο=”” πρόστιμο=”” για=”” την=”” κατηγορία=”” των=””>

Έστω ότι στον ίδιο ως άνω φορολογούμενο διαπιστώνεται στο πλαίσιο ελέγχου την 10.10.2016 η μη έκδοση 5 φορολογικών στοιχείων αξίας 200,00 ευρώ από τα οποία θα προέκυπτε ΦΠΑ 26,00 ευρώ. Επειδή υπέπεσε στη ίδια παράβαση εντός πενταετίας, επιβάλλεται πρόστιμο 500,00 ευρώ (100% * 26,00 = 26,00 < 500,00,=”” άρα=”” επιβάλλεται=”” το=”” ελάχιστο=”” προβλεπόμενο=”” πρόστιμο=”” για=”” την=”” κατηγορία=”” των=”” βιβλίων=”” για=”” πρώτη=””>

Στο πλαίσιο νέου ελέγχου την 7.11.2016 στον ίδιο ως άνω φορολογούμενο διαπιστώνεται η μη έκδοση ενός φορολογικού στοιχείου αξίας 100,00 ευρώ από το οποίο θα προέκυπτε ΦΠΑ 13,00 ευρώ. Λόγω της υποτροπής θα επιβληθεί πρόστιμο 1.000,00 ευρώ (13,00 * 200% πρόστιμο = 26,00 < 1.000,00,=”” άρα=”” επιβάλλεται=”” το=”” ελάχιστο=”” προβλεπόμενο=”” πρόστιμο=”” με=”” βάση=”” την=”” κατηγορία=”” βιβλίων=”” για=”” επόμενη=””>

γ) Έστω σε φορολογούμενο, ο οποίος είναι υπόχρεος σε τήρηση απλογραφικού λογιστικού συστήματος έχει επιβληθεί για τη μη έκδοση στοιχείου αξίας 100,00 ευρώ από το οποίο θα προέκυπτε ΦΠΑ 24,00 ευρώ, πρόστιμο 250,00 ευρώ. Σε μεταγενέστερο έλεγχο διαπιστώνεται ότι έχει υποβληθεί ανακριβής δήλωση ΦΠΑ και η ανακρίβεια προσδιορίζεται στο ποσό των 24,00 ευρώ οφειλόμενη μόνο στη μη έκδοση του ανωτέρω στοιχείου. Προκειμένου να μη σωρευθούν τα πρόστιμα των παραγράφων 1 και 2 του άρθρου 58 Α, κατ’ εφαρμογή της παραγράφου 5 του ίδιου άρθρου, δεν αφαιρείται από το πρόστιμο της παραγράφου 2 (24,00 ευρώ) το ελάχιστο επιβληθέν πρόστιμο της παραγράφου 1 των 250,00 ευρώ, αλλά το αναλογικό πρόστιμο του 50% του ΦΠΑ επί της αξίας των στοιχείων που δεν εκδόθηκαν, δηλαδή τα 24,00 ευρώ, και εντέλει δεν επιβάλλεται ποσό προστίμου για την παράβαση της παραγράφου 2.

δ) Έστω σε επιχείρηση με υποχρέωση τήρησης διπλογραφικού λογιστικού συστήματος έχει επιβληθεί πρόστιμο 500,00 ευρώ για την μη έκδοση ενός φορολογικού στοιχείου από το οποίο θα προέκυπτε ΦΠΑ 100 ευρώ. Επιβλήθηκε πρόστιμο 500 ευρώ, ως ελάχιστο πρόστιμο, δεδομένου ότι στην περίπτωση αυτή το 50% του φόρου ισούται με 50 ευρώ. Σε μεταγενέστερο έλεγχο διαπιστώνεται υποβολή ανακριβούς δήλωσης ΦΠΑ ποσού 250 ευρώ (παράβαση παραγράφου 2 του άρθρου 58Α) και διαπιστώνεται ότι μέρος της ανακρίβειας της δήλωσης οφείλεται στην προαναφερθείσα παράβαση της μη έκδοσης του φορολογικού στοιχείου. Προκειμένου να μη σωρευθούν τα πρόστιμα των παραγράφων 1 και 2 του άρθρου 58 Α, αφαιρείται το πρόστιμο της παραγράφου 1 ως εξής. Ανακρίβεια δήλωσης 250 ευρώ

Πρόστιμο παρ. 2 (=250 ευρώ * 50%) 125,00 ευρώ Πρόστιμο παρ.1(=100 ευρώ * 50%) μείον 50,00 ευρώ

Υπόλοιπο 75,00 ευρώ Επομένως, θα επιβληθεί πρόστιμο για την παράβαση της παραγράφου 2 το ποσό των 75,00 ευρώ.
Πιτσιλής: «Στόχος μας δεν είναι να κλείσουμε όλα τα καταστήματα, αλλά ο παραδειγματισμός»

Πιτσιλής: «Στόχος μας δεν είναι να κλείσουμε όλα τα καταστήματα, αλλά ο παραδειγματισμός»

Συμπληρωματικές οδηγίες και κατευθύνσεις σχετικά με τους ελέγχους, που πραγματοποιούνται το φετινό καλοκαίρι σε τουριστικές και όχι μόνο περιοχές, έδωσε ο Γενικός Γραμματέας Δημοσίων Εσόδων, Γιώργος Πιτσιλής.

Σε video-διάσκεψη, που είχε με τους Προϊσταμένους των Δ.Ο.Υ. όλης της χώρας και τους επικεφαλής των Φορολογικών Περιφερειών, ο κ. Πιτσιλής μίλησε για τις προτεραιότητες της Φορολογικής Διοίκησης ανά τομέα ελέγχου και απάντησε και στις ερωτήσεις των συμμετεχόντων.

Όπως είπε, με τα νέα πρόστιμα θα διευκολυνθεί μεν ο έλεγχος, αλλά αυτό δεν αλλάζει την ουσία των ελέγχων, που στόχο έχουν τη γενικότερη φορολογική συμμόρφωση. «Στόχος της συλλογής πληροφορίας είναι να αξιοποιήσουμε τις νέες τεχνικές ελέγχου. Ουδείς ξεμπερδεύει με το πρόστιμο. Το πρόστιμο είναι η αρχή και όχι το τέλος», είπε, δίνοντας το στίγμα της Γ.Γ.Δ.Ε. για το νέο τρόπο προσέγγισης των ελεγκτικών διαδικασιών σε όλη την αγορά.

Σε ό, τι αφορά την αναστολή λειτουργίας των επιχειρήσεων, ο κ. Πιτσιλής ζήτησε αυτή να γίνεται με σύνεση, με αναλογικό τρόπο και για σοβαρές παραβάσεις (παρεμπόδιση ελέγχου, σοβαρές περιπτώσεις φοροδιαφυγής). «Στόχος μας δεν είναι να κλείσουμε όλα τα καταστήματα, αλλά ο παραδειγματισμός. Να μην κλείσουμε δηλαδή το καφενεδάκι και να αφήνουμε να λειτουργεί δίπλα του ο μεγάλος φοροφυγάς. Πρέπει να επικοινωνηθεί στους ελεγκτές και στην αγορά ότι ο έλεγχος δε γίνεται για τα πρόστιμα, αλλά για τη φορολογική συμμόρφωση και τον υγιή ανταγωνισμό μεταξύ των επιχειρήσεων».

Με δεδομένο ότι στόχος φέτος είναι το 70% των ελέγχων από τις ΔΟΥ να πραγματοποιείται σε όμορες πόλεις, εντός της ίδιας Φορολογικής περιφέρειας, ο Γενικός Γραμματέας ανέφερε ότι ήδη έχουν τακτοποιηθεί τα θέματα των πιστώσεων στις εφορίες και της μεταφοράς των αυτοκινήτων από το ΣΔΟΕ για την πραγματοποίηση των ελέγχων. Επιπλέον, έχει ζητηθεί συνδρομή και ήδη υπάρχει συνεργασία με την Ελληνική Αστυνομία, την Οικονομική Αστυνομία και το Λιμενικό Σώμα, τόσο για τη διεξαγωγή των ελέγχων, όσο και για την ασφάλεια των ελεγκτών. «Οι ελεγκτές θα πρέπει να είναι ευγενείς και ψύχραιμοι και να μη διαπληκτίζονται με τους φορολογούμενους», σημείωσε ο κ. Πιτσιλής, προσθέτοντας πως σημασία έχει να περάσει το μήνυμα ότι η Φορολογική Διοίκηση είναι παρούσα, κι ότι δεν πρόκειται να ανεχθεί φαινόμενα ανομίας και φοροδιαφυγής.

Πρόγραμμα επαγγελματικής κατάρτισης εργαζομένων σε μικρές επιχειρήσεις (ΛΑΕΚ 1-25) έτους 2016

Πρόγραμμα επαγγελματικής κατάρτισης εργαζομένων σε μικρές επιχειρήσεις (ΛΑΕΚ 1-25) έτους 2016

Στη διαύγεια δημοσιεύθηκε η εγκύκλιος του ΟΑΕΔ για το ΛΑΕΚ 1-25 έτους 2016.

Στο πρόγραµµα επαγγελµατικής κατάρτισης εντάσσονται οι επιχειρήσεις που:

• επιθυµούν να καταρτίσουν το προσωπικό τους και είναι µέλη των φορέων εκπροσώπησης εργοδοτών του κλάδου τους, που θα αναλάβουν την υλοποίηση του προγράµµατος κατάρτισης.

• καταβάλουν στο ΙΚΑ την εργοδοτική εισφορά ΛΑΕΚ (0,24%) για τους εργαζόµενους της επιχείρησής τους για το έτος 2016.

• απασχολούν από 1 έως 25 εργαζόµενους.

• το πρόγραµµα κατάρτισης στο οποίο συµµετέχουν δεν χρηµατοδοτείται από άλλο φορέα.

• δεν χρηµατοδοτούνται από άλλο πρόγραµµα κατάρτισης του Ο.Α.Ε.Δ. και του ΛΑΕΚ για τους εργαζόµενους που λαµβάνουν µέρος στο συγκεκριµένο πρόγραµµα κατάρτισης

Δείτε την εγκύκλιο εδώ.

ΕΝΦΙΑ: Εξετάζεται η εξαίρεση των αγροτεμαχίων από τον συμπληρωματικό φόρο περιουσίας

ΕΝΦΙΑ: Εξετάζεται η εξαίρεση των αγροτεμαχίων από τον συμπληρωματικό φόρο περιουσίας

Την εξαίρεση των αγροτεμαχίων από τον συμπληρωματικό φόρο περιουσίας  εξετάζει η κυβέρνηση σύμφωνα με πληροφορίες. Φέτος, είναι η πρώτη φορά που μπαίνουν εντός συμπληρωματικού ΕΝΦΙΑ  και τα εκτός σχεδίου οικόπεδα και αγροτεμάχια και έτσι τα νέα εκκαθαριστικά του φόρου που αναμένεται να αναρτηθούν στο Taxisnet τον Αύγουστο θα είναι «φουσκωμένα» για χιλιάδες ιδιοκτήτες που με τον συνυπολογισμό του αγροτεμαχίου που έχουν στην κατοχή τους η αξία της ακίνητης περιουσίας τους ξεπερνά τα 200.000 ευρώ.

AdTech AdΣτο υπουργείο Οικονομικών επικρατεί ανησυχία και προβληματισμός αναφορικά με τον υπολογισμό των εκκαθαριστικών του ΕΝΦΙΑ με την εν λόγω αλλαγή που έχει θεσπιστεί για αυτό και εξετάζουν την εξαίρεση των αγροτεμαχίων από τον συμπληρωματικό φόρο περιουσίας.

Εντός των επόμενων ημερών ή και ωρών αναμένεται να εκδοθεί σχετική απόφαση και θα αφορά τον τρόπο υπολογισμού της αξίας των αγροτεμαχίων η οποία και θα συνυπολογισθεί για τον συμπληρωματικό φόρο. Σύμφωνα με πληροφορίες, θα επιλεγεί ένας αντικειμενικός τρόπος υπολογισμού της αξίας των αγροτεμαχίων, χωρίς όμως ακόμη να έχει ξεκαθαριστεί ποιος θα είναι αυτός. Αυτό που κάνουν αυτήν την περίοδο στη Γενική Γραμματεία Δημοσίων Εσόδων είναι να τρέχουν πιλοτικές εκκαθαρίσεις του φόρου προκειμένου να δουν τα αποτελέσματα της εκκαθάρισης.

Σημειώνεται ότι στο πρώτο δεκαπενθήμερο του Αυγούστου θα αναρτηθούν στους λογαριασμούς που έχουν στο σύστημα TAXISNET 6.000.000 φυσικά πρόσωπα και περίπου 250.000 εταιρίες και λοιπά νομικά πρόσωπα τα εκκαθαριστικά σημειώματα με τα ποσά του Ενιαίου Φόρου Ιδιοκτησίας Ακινήτων (ΕΝΦΙΑ) που πρέπει να καταβληθούν για το 2016. Με τα εκκαθαριστικά αυτά περίπου 600.000 φυσικά πρόσωπα που κατείχαν την 1η-1-2016 ακίνητη περιουσία συνολικής αντικειμενικής αξίας άνω των 200.000 ευρώ, καθώς επίσης και όλες οι εταιρίες και τα λοιπά νομικά πρόσωπα (εμποροβιομηχανικές επιχειρήσεις, ασφαλιστικές εταιρίες, τράπεζες, εταιρίες παροχής υπηρεσιών, ξενοδοχειακές επιχειρήσεις, δικηγορικά γραφεία κ.λπ.) που κατέχουν ακίνητα θα κληθούν να πληρώσουν σημαντικά αυξημένα ποσά ΕΝΦΙΑ.

Αποστόλου: Τον ελάχιστο ΕΝΦΙΑ θα πληρώσουν οι αγρότες για τα αγροτεμάχια

«Οι αγρότες για τα αγροτεμάχια θα πληρώσουν το ελάχιστο ποσό του ΕΝΦΙΑ», είπε, μιλώντας στα Παραπολιτικά 90,1, ο υπουργός Αγροτικής Ανάπτυξης Βαγγέλης Αποστόλου.

Τόνισε πως οι χρήσεις γης είναι αυτές που καθορίζουν τις αντικειμενικές αξίες, ενώ σημείωσε με έμφαση ότι «αν μια έκταση είναι ακαλλιέργητη δεν σημαίνει ότι αλλάζει η χρήση γης».

Είπε επίσης πως η περίοδος κρίσης που διέρχεται η χώρα δημιουργεί πρόβλημα ανταπόκρισης των πολιτών στις υποχρεώσεις τους, ενώ προανήγγειλε την έναρξη προγράμματος αγροτικής ανάπτυξης.

Πηγή: www.news247.gr

Δήμαρχοι, ΟΤΑ, δικαιοσύνη και αστυνομία στον “πυρήνα” της διαφθοράς

8d021c11b6cf42309eda98ac1a704efe

Δήμαρχοι, ΟΤΑ, δικαιοσύνη και αστυνομία στον “πυρήνα” της διαφθοράς

Ο κύκλος της διαφθοράς βρίσκεται στον πυρήνα του κράτους, σύμφωνα με την επίσημη καταγραφή που κάνει στην πρώτη έκθεσή της η γραμματεία κατά της διαφθοράς. Η έκθεση ουσιαστικά φωτογραφίζει το “σάπιο” σύστημα διοίκησης και κυρίως σε νευραλγικούς τομείς όπως η Δικαιοσύνη και η Αστυνομία.

Σύμφωνα με τα στοιχεία αυτά, από το 2014 έως και σήμερα, οι περισσότερες καταγγελίες έχουν γίνει σε βάρος

– στελεχών Τοπικής Αυτοδιοίκησης, δημάρχων και υπαλλήλων των ΟΤΑ ακολουθεί

– Η δικαιοσύνη ο χώρος της Δικαιοσύνης και μετά
– Τα υπουργεία.
Σε αυτά, αδιαμφισβήτητη είναι από το 2006 έως σήμερα η κυριαρχία του υπουργείου Προστασίας του Πολίτη, για τους υπαλλήλους του οποίου καταγράφονται οι περισσότερες αξιόποινες πράξεις, σε σύνολο 55% έναντι των άλλων υπουργείων, ενώ τη δεύτερη θέση κατέχει το υπουργείο Εσωτερικών. Για τους αστυνομικούς πάντως, τα στατιστικά μεγέθη καταγράφουν μία… ροπή στην παράβαση καθήκοντος και δευτερευόντως στην απάτη, ενώ και συνολικά τα αδικήματα με τη συχνότερη εμφάνιση είναι της  “παράβασης καθήκοντος, δωροδοκίας και εκβίασης” .

Χωροταξία της διαφθοράς
Οι περισσότερες και οι σημαντικότερες υποθέσεις διαφθοράς στη χώρα μας πάντως έχουν έδρα την Αθήνα. Κι αυτό γιατί σύμφωνα με την έκθεση στην πρωτεύουσα, τα κρούσματα διαφθοράς… περισσεύουν με τις υπόλοιπες ελληνικές πόλεις να ακολουθούν, με κορυφαία στη λίστα τα οικονομικά εγκλήματα.

– Η μεγαλύτερη συγκέντρωση ποινικών διώξεων για αδικήματα διαφθοράς, τη διετία 2014-2015 παρατηρείται στην Αθήνα όπου, η μία μετά την άλλη, φτάνουν στη Δικαιοσύνη οι υποθέσεις διασπάθισης και καταλήστευσης δημοσίου χρήματος.

Η Εισαγγελία Πρωτοδικών Αθηνών αλλά και η Εισαγγελία Διαφθοράς Αθηνών προχωρούν, τα δύο τελευταία χρόνια σε μπαράζ διώξεων για οικονομικά αδικήματα, όπως δωροδοκία, υπεξαίρεση, απάτη κλπ. Οι  υπόλοιπες Εισαγγελίες της χώρας ακολουθούν … σε απόσταση αποτυπώνοντας τους χαμηλότερους δείκτες κρουσμάτων διαφθοράς που υπάρχουν στις άλλες πόλεις. Για το έτος 2014, μόνο οι Εισαγγελίες Κοζάνης, Λάρισας, Βόλου και Σερρών παρουσίασαν συγκριτικά αυξημένο αριθμό ποινικών διώξεων σε σχέση με το σύνολο των υπόλοιπων Εισαγγελιών της επικράτειας. Το έτος 2015 είχαμε αυξημένες ποινικές διώξεις στις Εισαγγελίες Θεσσαλονίκης (10), Ιωαννίνων (7) Κοζάνης (5) και Σερρών (6).

Τα αδικήματα
Αίσθηση πάντως προκαλεί το γεγονός πως τα αδικήματα που διατηρούν το “προβάδισμα”, τα έτη 2014 και 2015, είναι  αυτά της προστασίας κοινωνικής ασφάλισης και της φοροδιαφυγής! Στην τρίτη θέση έρχεται, το 2014 ο παράνομος τζόγος ενώ το 2015 , οι απάτες. Όσον αφορά πάντως την “κατάρα” της κακοδιαχείρισης που ταλανίζει φορείς και οργανισμούς του δημοσίου, τα στατιστικά στοιχεία δείχνουν πως  το αδίκημα της κακουργηματικής απιστίας στην υπηρεσία παρουσιάζει τα μεγαλύτερα ποσοστά την τελευταία διετία (28% και 30 % για τα έτη 2014 και 2015 αντίστοιχα).

Οι ποινικές διώξεις που έχουν ασκηθεί σε βαθμό κακουργήματος είναι σημαντικά αυξημένες σε σχέση με αυτές που έχουν ασκηθεί σε βαθμό πλημμελήματος και για τα δύο αυτά έτη. Οι ποινικές διώξεις που αναφέρονται σε κακουργήματα στο σύνολό τους ανέρχονται σε 61 % για το 2014 και 58% για το 2015, ενώ αυτές που αφορούν σε πλημμελήματα προσδιορίζονται στο 38% για το 2014 και 41% για το 2015.

Επώνυμες καταγγελίες
Οι καταγγελίες με “ονοματεπώνυμο” αποτελούν την κύρια δεξαμενή από την οποία αντλούνται οι πληροφορίες για τους ελεγκτικούς μηχανισμούς τα δύο τελευταία χρόνια να ξεκινήσουν τη διερεύνηση των έκνομων δραστηριοτήτων με οικονομικό αντικείμενο. Το 2014 σε ποσοστό 56% έφτασαν οι επώνυμες καταγγελίες πολιτών που έδωσαν το έναυσμα να ξεκινήσει η έρευνα ενώ οι ανώνυμες καταγγελίες ήταν μόλις 22,6%. Το 2015 οι επώνυμες καταγγελίες ανέρχονταν στο 44% με σημαντική μείωση των ανωνύμων καταγγελιών που κρίθηκε σκόπιμο να διερευνηθούν.

Το παρήγορο πάντως είναι ότι η μάστιγα της διαφθοράς που κατατρώγει τα σωθικά του δημόσιου βίου και απειλεί την ίδια τη Δημοκρατία, σύμφωνα με Έκθεση της Διεθνούς Διαφάνειας, για το έτος 2015, η Ελλάδα περιλαμβάνεται ανάμεσα στις χώρες που βελτίωσαν σημαντικά τη βαθμολογία και τη θέση τους στην κατάταξη. Ειδικότερα, από το έτος 2012 η χώρα μας έχει πέσει στην κατάταξη συνολικά 36 θέσεις.

advanced-floating-content-close-btn