Skip to content

Κατηγορία: Γενικού Ενδιαφέροντος

“Μαύρος” Αύγουστος για τις επικουρικές συντάξεις

9d4a08bd336f4e78906d060fddd1233f

“Μαύρος” Αύγουστος για τις επικουρικές συντάξεις

Μοχλός για τις επικείμενες περικοπές σε περίπου 280.000 επικουρικές συντάξεις θα είναι ο επαναϋπολογισμός με βάση τα νέα κριτήρια τα οποία προβλέπει ο ασφαλιστικός νόμος Κατρούγκαλου.

Οι περικοπές θα πλήξουν τις επικουρικές συντάξεις που οδηγούν σε άθροισμα κύριας –επικουρικής άνω των 1300 ευρώ.

Πιο συγκεκριμένα σε δύο φάσεις θα γίνει ο επαναϋπολογισμός 1,2 εκατομμυρίου επικουρικών συντάξεων (με βάση τα νέα ποσοστά αναπλήρωσης που προβλέπει ο νόμος Κατρούγκαλου.

* Η πρώτη φάση του επαναϋπολογισμού των συντάξεων που θα δίνει το Ενιαίο Ταμείο Επικουρικής Ασφάλισης θα έλθει τον Αύγουστο και αφορά κυρίως τις επικουρικές συντάξεις του Δημοσίου. Εκτιμάται ότι 10.000-12.000 επικουρικές συντάξεις θα υποστούν  μειώσεις.

* Η δεύτερη φάση θα έλθει τον ερχόμενο Σεπτέμβριο και θα αφορά τις επικουρικές συντάξεις των πρώην ΔΕΚΟ και του ιδιωτικού τομέα. Σύμφωνα με τις πρώτες εκτιμήσεις, θα θιγούν περίπου  160.000 συνταξιούχοι  του ιδιωτικού τομέα (ΙΚΑ – ΕΤΕΑΜ), ναυτικοί πράκτορες, εργαζόμενοι ΔΕΗ, πρώην τραπεζοϋπάλληλοι Alpha και Εμπορικής, δικηγόροι και ναυτικοί.

Θα “τρέξουν” και οι αναδρομικές παρακρατήσεις

Κατά τους ίδιους μήνες θα ξεκινήσουν οι αναδρομικές παρακρατήσεις για το διάστημα του περασμένου Ιουνίου –Ιουλίου και του περασμένου Ιουνίου –Αυγούστου αντίστοιχα, δεδομένου ότι ο επαναϋπολογισμός και η αναπροσαρμογή των επικουρικών συντάξεων έχει αναδρομική ισχύ από 1.6.206.

Αυτό σημαίνει πως:
* όποιες συντάξεις υποστούν μείωση τον ερχόμενο Αύγουστο θα υποστούν και την πρώτη μηνιαία δόση της αναδρομικής μείωσης για το διάστημα Ιουνίου –Ιουλίου 2016. Εκτιμάται ότι μέχρι 15.000 συνταξιούχοι του Δημοσίου θα δουν τις επικουρικές συντάξεις να μειώνονται μεσοσταθμικά κατά 10%.

. Όλες οι επικουρικές (γήρατος, αναπηρίας και χηρείας) επανυπολογίζονται και αναπροσαρμόζονται στο νέο σύστημα. Κάποιες κατηγορίες (π.χ. δημόσιοι υπάλληλοι) διασώζονται, καθώς η διαφορά ανάμεσα στο νέο μεικτό ποσό και το παλιό “ισοφαρίζεται” από περικοπές προηγούμενων μνημονίων που καταργούνται (έχουν κριθεί αντισυνταγματικές). Ορισμένοι μάλιστα δεν αποκλείεται να δουν ακόμη και εξαιρετικά οριακές αυξήσεις επειδή το νέο μεικτό τους πέφτει κάτω από το όριο των 300 ευρώ και δεν θα έχουν πλέον κράτηση υπέρ ΑΚΑΓΕ.

Όσοι εισπράττουν αθροιστικά από 1.300 ευρώ μεικτά (1.120 καθαρά) και κάτω διασώζονται από το άμεσο “μαχαίρι”, αλλά μπαίνουν στον μηχανισμό της “προσωπικής διαφοράς”.

Πώς θα γίνει ο επαναϋπολογισμός των επικουρικών συντάξεων

Σύμφωνα με το νόμο Κατρούγκαλου, ο επαναϋπολογισμός θα γίνεται κάθε χρόνο τα νέα ποσοστά αναπλήρωσης (0,40%), τα δημογραφικά δεδομένα και  το πλασματικό ποσοστό επιστροφής που θα εφαρμόζεται στις συνολικά καταβληθείσες εισφορές (δηλ. το οποίο καθορίζεται εν τέλει με τη πορεία των εσόδων από ασφαλιστικές εισφορές) .

– Αν μετά τον επαναϋπολογισμό της μία επικουρική σύνταξη μαζί με την αντίστοιχη κύρια  σύνταξη ξεπερνά αθροιστικά τα 1300 ευρώ, τότε η επικουρική σύνταξη αναπροσαρμόζεται προς τα κάτω,  δηλαδή θα  μειώνεται.
– Αν, από την άλλη μεριά, “το άθροισμα κύριων και επικουρικών ήδη καταβαλλόμενων (μέχρι και τις 12.5.2016) συντάξεων είναι μικρότερο ή ίσο των 1.300 ευρώ, η διαφορά μεταξύ της καταβαλλόμενης επικουρικής σύνταξης και της επανυπο λογισθείσας, διατηρείται ως προσωπική διαφορά ανά συνταξιούχο.

Η προσωπική αυτή διαφορά “σβήνει” σταδιακά σύμφωνα με την ετήσια αναπροσαρμογή των επικουρικών συντάξεων (σ.σ. με βάση  τα δημογραφικά δεδομένα και την πορεία των εσόδων από ασφαλιστικές εισφορές)”.

Η θετική απόσβεση της “προσωπικής διαφοράς” στην περίπτωση που οι συντάξεις αθροιστικά φτάνουν μέχρι και τα 1300 ευρώ θα γίνεται εφόσον θα πρέπει να αυξηθούν οι επικουρικές συντάξεις. Σε διαφορετική περίπτωση (δηλαδή πχ στην περίπτωση  που δεν βαίνουν θετικά δημογραφικά δεδομένα και εισφορές) η απόσβεση της “προσωπικής διαφοράς” θα είναι αρνητική, καθώς θα πρέπει να μειωθούν οι επικουρικές συντάξεις.

Κερδισμένοι και χαμένοι από τα εκκαθαριστικά του ΕΝΦΙΑ που θα σταλούν σε 7 εκατ. φορολογούμενους

Κερδισμένοι και χαμένοι από τα εκκαθαριστικά του ΕΝΦΙΑ που θα σταλούν σε 7 εκατ. φορολογούμενους


bca03203281e2f57a2905d5fc3005e9d_S

Φοροκαταιγίδα και για τους οικονομικά ασθενείς από τον ΕΝΦΙΑ
«Φορο-σοκ» σε εκατοντάδες χιλιάδες ιδιοκτήτες ακινήτων ακόμη και στους οικονομικά ασθενέστερους προκαλούν τα εκκαθαριστικά του ΕΝΦΙΑ που θα σταλούν στο τέλος αυτής της εβδομάδας σε περίπου 7 εκατ. φυσικά και νομικά πρόσωπα.
Οι υπηρεσίες της Γενικής Γραμματείας Δημοσίων Εσόδων (ΓΓΔΕ) «τρέχουν» ήδη τις δοκιμαστικές εκκαθαρίσεις του φόρου, ο οποίος, μετά τις αλλαγές που επήλθαν στο αφορολόγητο όριο και στον συμπληρωματικό ΕΝΦΙΑ, είναι σημαντικά αυξημένος σε σχέση με τα δύο προηγούμενα χρόνια.
Σύμφωνα με το τεχνικό κείμενο του μνημονίου, ο συνολικός «λογαριασμός» θα ανέλθει για το 2016 στα 2,9 δισ. ευρώ από 2,67 δισ. ευρώ το 2015.
Υπολογίζεται ότι περισσότεροι από 700.000 φορολογούμενοι θα κληθούν να πληρώσουν αυξημένο φόρο για την ακίνητη περιουσία τους, ενώ πολλοί χάνουν τις εκπτώσεις από τον φόρο που προβλέπονταν μέχρι πέρυσι, με αποτέλεσμα να οδηγούνται στο ταμείο της εφορίας.
Σύμφωνα με την απόφαση του γ.γ. Δημοσίων Εσόδων, Γιώργου Πιτσιλή, που θα δοθεί στη δημοσιότητα αυτήν την εβδομάδα, χάνουν την απαλλαγή έως και 100% από τον ΕΝΦΙΑ οι φορολογούμενοι που το 2015 εισέπραξαν πρόσθετα εισοδήματα τα οποία είτε φορολογούνται με ειδικό τρόπο είτε είναι αφορολόγητα (αποζημίωση, επίδομα ανεργίας, ειδικά βοηθήματα για τρίτεκνους και πολύτεκνους, προνοιακά επιδόματα αναπήρων κ.ά.).Και αυτό γιατί στο συνολικό ετήσιο οικογενειακό εισόδημα που λαμβάνεται υπόψη για τη χορήγηση των εκπτώσεων από τον ΕΝΦΙΑ θα συμπεριληφθούν και αυτά τα εισοδήματα τα οποία θα τους οδηγήσουν εκτός των εισοδηματικών ορίων που έχουν οριστεί για την ολική ή μερική απαλλαγή από τον ΕΝΦΙΑ.
Ετσι, εκατοντάδες χιλιάδες πολίτες, μεταξύ των οποίων άνεργοι, ανάπηροι, τυφλοί, τρίτεκνοι και πολύτεκνοι, χάνουν και φέτος το δικαίωμα να απαλλαγούν από το 50% ή το 100% του φόρου και θα κληθούν να πληρώσουν κανονικά ολόκληρο το ποσό του «χαρατσιού».
Ο τελευταίος νόμος για τον ΕΝΦΙΑ προβλέπει έκπτωση 50% από τον φόρο σε ιδιοκτήτες ακινήτων εφόσον πληρούνται αθροιστικά οι εξής προϋποθέσεις:
• Να είναι άγαμοι με ετήσιο εισόδημα έως 9.000 ευρώ.

• Εγγαμοι με 10.000 ευρώ συνολικό ετήσιο εισόδημα.

• Οικογένειες με εισόδημα 11.000 ευρώ αν έχουν 1 παιδί ή 12.000 με δύο παιδιά.

• Να μην έχουν ακίνητη περιουσία συνολικής επιφάνειας άνω των 150 τ.μ.

• Η αξία της ακίνητης περιουσίας τους να μην υπερβαίνει τις 85.000 ευρώ εάν είναι άγαμος, τις 150.000 ευρώ αν είναι έγγαμος και τις 200.000 ευρώ για έγγαμο με δύο παιδιά.

Αν είναι ανάπηροι κατά 80%, τρίτεκνοι ή πολύτεκνοι δικαιούνται πλήρη απαλλαγή (100%) εφόσον:

• Εχουν εισόδημα έως 12.000 ευρώ προσαυξανόμενο κατά 1.000 ευρώ για τη σύζυγο και κάθε προστατευόμενο τέκνο (18.000 τον χρόνο για πολύτεκνη οικογένεια με 5 παιδιά).

• Η συνολική επιφάνεια της ακίνητης περιουσίας δεν ξεπερνά τα 150 τ.μ.

Στην απόφαση Πιτσιλή για τις απαλλαγές από τον ΕΝΦΙΑ θα ληφθούν υπόψη και οι δύο πρόσφατες τροποποιήσεις που επήλθαν σύμφωνα με τις οποίες χάνουν την έκπτωση του 50% από τον φόρο οι ιδιοκτήτες ακινήτων που έχουν εισοδήματα από τόκους άνω των 300 ευρώ, ή το 100% όσοι έχουν εισοδήματα από τόκους άνω των 600 ευρώ.
Από τη ρύθμιση το Δημόσιο εξοικονομεί 1,5 εκατ. ευρώ, καθώς με το νέο περιουσιακό κριτήριο, οι εν λόγω κατηγορίες φορολογουμένων με καταθέσεις 75.000 ευρώ και 600 ευρώ τόκους (με επιτόκιο προθεσμιακής 0,8%) αυτομάτως θα πληρώσουν ολόκληρο τον ΕΝΦΙΑ, από τον οποίο πριν απαλλάσσονταν. Φέτος ο ΕΝΦΙΑ «καίει» και τους ιδιοκτήτες κενών και μη ρευματοδοτούμενων ακινήτων.
Οι συγκεκριμένοι φορολογούμενοι θα κληθούν φέτος να πληρώσουν μεγαλύτερα ποσά ΕΝΦΙΑ αφού καταργήθηκε η έκπτωση φόρου 20% που εφαρμόστηκε το 2014 και το 2015.
Από την άλλη, η μείωση του αφορολόγητου ορίου στις 200.000 ευρώ από 300.000 ευρώ και η αύξηση των συντελεστών του συμπληρωματικού ΕΝΦΙΑ σε συνδυασμό με την επέκταση του φόρου αυτού και στα αγροτεμάχια, τους αγρούς και τις λοιπές εκτάσεις γης εκτός σχεδίου θα έχει ως συνέπεια πολύ περισσότεροι φορολογούμενοι να κληθούν φέτος να πληρώσουν για πρώτη φορά διπλό ΕΝΦΙΑ για τα ακίνητά τους.
Επίσης όσοι πλήρωναν και συμπληρωματικό φόρο θα τον καταβάλουν φέτος σημαντικά αυξημένο, παρά τις μειώσεις που έχουν γίνει στις αντικειμενικές αξίες των ακινήτων σε πολλές περιοχές της χώρας.
Μάλιστα οι αυξήσεις των επιβαρύνσεων φτάνουν έως και το 450%.
Σύμφωνα με πληροφορίες, τα πρώτα στοιχεία από τις εκκαθαρίσεις που γίνονται στον ΕΝΦΙΑ δείχνουν ότι τα αγροτεμάχια και κυρίως αυτά που βρίσκονται σε νησιά ή παραθαλάσσιες περιοχές και έχουν σημαντική αντικειμενική αξία έχουν ανεβάσει κατακόρυφα τον συμπληρωματικό φόρο που θα κληθούν να πληρώσουν οι ιδιοκτήτες ακινήτων.
Ο ΕΝΦΙΑ του έτους 2016 θα παραμείνει αμετάβλητος για τη συντριπτική πλειονότητα των φυσικών προσώπων με ιδιοκτησίες συνολικής αντικειμενικής αξίας χαμηλότερης των 200.000 ευρώ, ενώ θα είναι μειωμένος έως και 25% για μικρό αριθμό φορολογούμενων που κατέχουν μόνο μία ή δύο το πολύ κατοικίες.
Σύμφωνα με τον αναπληρωτή υπουργό Οικονομικών, Τρύφωνα Αλεξιάδη, ο φετινός ΕΝΦΙΑ θα εξοφληθεί σε πέντε ίσες μηνιαίες δόσεις, αρχής γενομένης από τον Αύγουστο έως και τον Δεκέμβριο του 2016.

M. Χριστοδούλου
www.bankingnews.gr

Ενεργειακοί Επιθεωρητές: Εμφύλιος μηχανικών για τις… σφραγίδες

196209

Την ίδια στιγμή που οι αλλαγές στο ρυθμιστικό πλαίσιο άσκησης του επαγγέλματος του μηχανικού στη χώρα είναι ένα από τα προαπαιτούμενα της τρέχουσας αξιολόγησης, σειρά υπουργών προωθεί νομοθετικές παρεμβάσεις με στόχο την κάλυψη συντεχνιακών συμφερόντων εντός του Τεχνικού Επιμελητηρίου Ελλάδας (ΤΕΕ).

Στόχος των ρυθμίσεων είναι η κατοχύρωση των περίφημων «επαγγελματικών δικαιωμάτων», δηλαδή της δυνατότητας υλοποίησης (ή απλώς σφράγισης…) έργων ή μελετών από κάποιες ειδικότητες των μηχανικών σε βάρος κάποιων άλλων.

Τελευταίο παράδειγμα αποτελεί το μπάχαλο με τους ενεργειακούς επιθεωρητές με βάση τις ρυθμίσεις που έχουν ενταχθεί στο υπό ψήφιση σχέδιο νόμου «πλαίσιο για την ασφάλεια στις υπεράκτιες εργασίες έρευνας και εκμετάλλευσης υδρογονανθράκων, ενσωμάτωση της Οδηγίας 2013/30/ΕΕ, τροποποίηση του ΠΔ 148/2009 και άλλες διατάξεις» του υπουργείου Περιβάλλοντος και Ενέργειας. Αντίστοιχες ρυθμίσεις, για τις μελέτες δημοσίων έργων, έχουν ενταχθεί και στο πολυσέλιδο σχέδιο νόμου για τις δημόσιες συμβάσεις, που κατατέθηκε το απόγευμα της Πέμπτης στη Βουλή.

Ειδικά για τους ενεργειακούς επιθεωρητές, στο σχέδιο νόμου του ΥΠΕΝ προβλέπονται διάφορα «παράλογα». Ομολογείται για παράδειγμα, πως Eνεργειακοί Επιθεωρητές που εξέδιδαν Πιστοποιητικά Ενεργειακής Απόδοσης Κτιρίων δεν είχαν το δικαίωμα να εκπονούν Μελέτη Ενεργειακής Απόδοσης (ΜΕΑ)! Μάλιστα όσες ειδικότητες μηχανικών έλαβαν πιστοποιήσεις ως Ενεργειακοί Επιθεωρητές θα συνεχίσουν να εκδίδουν πιστοποιητικά χωρίς να έχουν το δικαίωμα εκπόνησης των σχετικών ΜΕΑ…

Επίσης, ειδικά για τα νέα κτίρια, αντί να εφαρμοστούν οι προβλέψεις των κοινοτικών οδηγιών επιβλήθηκε πρόσθετα η «μελέτη Ενεργειακής Απόδοσης».

Η τελευταία, αντί να ενσωματώνεται από την αρχή στον αρχιτεκτονικό σχεδιασμό, στο σχεδιασμό των συστημάτων θέρμανσης και κλιματισμού, γίνεται εκ των υστέρων(!) ώστε να επιβεβαιώσει πως οι συναφείς απαιτούμενες μελέτες καλύπτουν τις απαιτήσεις των κοινοτικών οδηγιών για την ενεργειακή απόδοση του υπό κατασκευή κτιρίου.

Ο αποκλεισμός των ενεργειακών επιθεωρητών (πλην ορισμένων ειδικοτήτων) από την εκπόνηση ΜΕΑ, όπως προβλέπεται από την προωθούμενη ρύθμιση, «αποδεικνύει την προσπάθεια συντεχνιακών συμφερόντων να διατηρήσουν με φωτογραφικό τρόπο επαγγελματικά δικαιώματα, ενόψει των επερχόμενων αλλαγών ιδίως με το ν.4243/15 (Άρθρο 10) στα δικαιώματα ελέγχων ενεργειακής απόδοσης που θα αποκτούσαν οι Ενεργειακοί Ελεγκτές ανεξαρτήτως ειδικότητας μηχανικού, αλλά και της απαιτούμενης πλέον αναθεώρησης του τρόπου έκδοσης οικοδομικών αδειών».

Οσοι αντιδρούν στις προωθούμενες ρυθμίσεις υποστηρίζουν, όπως είπε και στη Βουλή ο αντιπρόεδρος του Πανελληνίου Συνδέσμου Χημικών Μηχανικών Κώστας Κρεμαλής, πως αποτελούν το πιο τρανταχτό παράδειγμα για αναιτιολόγητες αποκλειστικές δραστηριότητες ορισμένων ειδικοτήτων διπλωματούχων μηχανικών, που έχουν καταργηθεί με πρόσφατο νόμο (4254/14).

Όπως είπε, «θεωρούμε ότι το Σ/Ν δεν εξυπηρετεί την διαδικασία που εξελίσσεται σύμφωνα με μνημονιακές δεσμεύσεις και αποσκοπεί στην άρση των στρεβλώσεων του υφιστάμενου θεσμικού πλαισίου για την άσκηση του επαγγέλματος του μηχανικού.

Οι θέσεις μας στη διαδικασία αυτή είναι ότι όποιες ρυθμίσεις επιλεγούν πρέπει να προσδιορίζουν τα επαγγελματικά προσόντα, όσων κατόπιν εντολής προτίθενται να αναλάβουν την Κεντρική Τεχνική Ευθύνη, να ανταποκριθούν στην εκτέλεση δραστηριοτήτων μηχανικού κρίσιμων για το Δημόσιο συμφέρον. Υπάρχουν διεθνείς πρακτικές για την αξιολόγηση ή την πιστοποίηση αυτών των προσόντων και αρκεί η κατάλληλη επιλογή στις συνθήκες της χώρας».

Πηγή: www.euro2day.gr

Εγκλήματα φοροδιαφυγής – Ποινικές Κυρώσεις – Αυτουργοί και Συνεργοί

Εγκλήματα φοροδιαφυγής – Ποινικές Κυρώσεις – Αυτουργοί και Συνεργοί

1. Γενικά

Στα άρθρα 66 έως 70 του Δωδέκατου Κεφαλαίου του Ν. 4174/2013, όπως ισχύει μετά την προσθήκη αυτών με το άρθρο 8 του Ν. 4337/2015 προσδιορίζονται τα ποινικά αδικήματα που σχετίζονται με :

α) Τη φοροδιαφυγή στη Φορολογία Εισοδήματος, Ενιαίου Φόρου Ιδιοκτησίας Ακινήτων (ΕΝ.Φ.Ι.Α.) ή Ειδικού Φόρου Ακινήτων (Ε.Φ.Α.)

β) Με την αποφυγή πληρωμής του ΦΠΑ, του Φόρου Κύκλου Εργασιών, του Φόρου Ασφαλίστρων και των παρακρατούμενων φόρων, τελών ή εισφορών.

γ) Με την αποφυγή πληρωμής του φόρου πλοίων.

δ) Με την έκδοση πλαστών ή εικονικών φορολογικών στοιχείων και την αποδοχή ή τη νόθευση τέτοιων στοιχείων.

Με τις ίδιες διατάξεις προσδιορίζεται η έννοια των αυτουργών και συνεργών στη διάπραξη των εγκλημάτων φοροδιαφυγής.

Ειδικότερα, με τις διατάξεις των άρθρων 66 και 67 του Ν.4174/2013, όπως ισχύει μετά το Ν. 4337/2015 προβλέπονται τα εξής :

2. Εγκλήματα φοροδιαφυγής

Ι. Έγκλημα φοροδιαφυγής στη Φορολογία Εισοδήματος, τον ΕΝ.Φ.Ι.Α. και τον Ε.Φ.Α.

Με τις διατάξεις της περιπτ. α της παρ. 1 του άρθρου 66 ορίζεται ότι διαπράττει έγκλημα φοροδιαφυγής όποιος αποκρύπτει από τα όργανα της Φορολογικής Διοίκησης φορολογητέα εισοδήματα από οποιαδήποτε πηγή ή περιουσιακά στοιχεία με σκοπό την αποφυγή πληρωμής του φόρου εισοδήματος, του ΕΝ.Φ.Ι.Α. ή του Ειδικού Φόρου Ακινήτων.

Ενδεικτικά αναφέρονται (στον νόμο χρησιμοποιείται η διατύπωση «ιδίως») οι περιπτώσεις αποφυγής πληρωμής των οφειλόμενων φόρων, όπως :

– Η παράλειψη υποβολής δήλωσης.

– Η υποβολή ανακριβούς δήλωσης.

– Η καταχώρηση στα λογιστικά αρχεία εικονικών (ολικά ή μερικά) δαπανών.

– Η επίκληση στη φορολογική δήλωση τέτοιων δαπανών, ώστε να μην εμφανίζεται φορολογητέα ύλη ή να εμφανίζεται αυτή μειωμένη.

ΙΙ. Έγκλημα φοροδιαφυγής στο ΦΠΑ, το ΦΚΕ κ.λπ.

Με την περίπτ. ‘β της παρ. 1 του άρθρου 66 οριοθετούνται οι περιπτώσεις των εγκλημάτων φοροδιαφυγής στο ΦΠΑ, το ΦΚΕ, το φόρο ασφαλίστρων και των παρακρατούμενων και επιρριπτόμενων φόρων, τελών και εισφορών.

Ειδικότερα, έγκλημα φοροδιαφυγής διαπράττει όποιος, προκειμένου να αποφύγει την πληρωμή των πιο πάνω φόρων, τελών κ.λπ. δεν αποδίδει ή αποδίδει ανακριβώς ή συμψηφίζει ή εκπίπτει ανακριβώς αυτούς.

Περαιτέρω, ως έγκλημα φοροδιαφυγής θεωρούνται και οι περιπτώσεις :

– Της παραπλάνησης της Φορολογικής Διοίκησης με την παράσταση ψευδών γεγονότων ως αληθινών.

– Της αθέμιτης παρασιώπησης ή απόκρυψης αληθινών γεγονότων, με σκοπό την μη απόδοση ή απόδοση ανακριβώς ή συμψηφισμό ανακριβώς ή έκπτωση ανακριβώς των φόρων κ.λπ. ή με σκοπό την επίτευξη επιστροφής.

Τέλος, έγκλημα φοροδιαφυγής διαπράττει και όποιος διακρατεί τέτοιους φόρους, τέλη και εισφορές.

Με ρητή διάταξη της παρ. 2 του άρθρου 66, που λειτουργεί ως οιονεί ερμηνευτική διάταξη, ορίζεται ότι παρακρατούμενοι φόροι, τέλη και εισφορές είναι εκείνοι που ρητά ορίζονται στις επιμέρους διατάξεις ότι παρακρατούνται και τελικά αποδίδονται στο Δημόσιο ή άλλο φορέα από πρόσωπο διάφορο του πραγματικού φορολογούμενου.

ΙΙΙ. Έγκλημα φοροδιαφυγής στη φορολογία πλοίων

Με την περίπτ. γ’ της παρ. 1 του άρθρου 66 ορίζεται ότι έγκλημα φοροδιαφυγής διαπράττει και όποιος αποφεύγει την πληρωμή φόρου πλοίων (Ν. 27/1975) ή αποδίδει ανακριβώς στο Δημόσιο τον φόρο αυτόν.

3. Ποινές – Κυρώσεις για εγκλήματα φοροδιαφυγής

Ι. Ποινές φυλάκισης

Με την παρ. 3 του άρθρου 66 προσδιορίζονται οι κυρώσεις – ποινές ανάλογα με την κατηγορία του εγκλήματος φοροδιαφυγής και ειδικότερα :

Όποιος διαπράττει έγκλημα φοροδιαφυγής από τα αναφερόμενα στην παρ. 1 του άρθρου 66 (βλεπ. σχετικά παραπάνω) τιμωρείται με φυλάκιση τουλάχιστον δύο (2) ετών εφόσον :

– Ο φόρος που αναλογεί στα φορολογητέα εισοδήματα ή στα περιουσιακά στοιχεία που έχουν αποκρυφτεί υπερβαίνει ανά φορολογικό ή διαχειριστικό έτος τις εκατό χιλιάδες (100.000) ευρώ ανά είδος φόρου.

– Το προς απόδοση ποσό του κύριου φόρου, τέλους ή εισφοράς που δεν αποδόθηκε ή αποδόθηκε ανακριβώς ή επεστράφη ή συμψηφίστηκε ή εξέπεσε ή διακρατείται  υπερβαίνει ανά φορολογικό ή διαχειριστικό έτος :

α) τις πενήντα χιλιάδες (50.000) ευρώ, αν πρόκειται για φόρο προστιθέμενης αξίας,

β) τις εκατό χιλιάδες (100.000) ευρώ ανά είδος φόρου, τέλους ή εισφοράς σε κάθε άλλη περίπτωση.

ΙΙ. Ποινές κάθειρξης

Με την παρ. 4 του άρθρου 66 ορίζεται ότι επιβάλλεται η ποινή κάθειρξης στην περίπτωση κατά την οποία το ποσό του φόρου, τέλους ή εισφοράς (της παρ. 1) ανά φορολογικό ή διαχειριστικό έτος υπερβαίνει :

– Τις εκατό χιλιάδες (100.000) ευρώ εφόσον αφορά ΦΠΑ

– Τις εκατόν πενήντα χιλιάδες  (150.000) ευρώ σε κάθε άλλη περίπτωση φόρου, τέλους ή εισφοράς.

4. Έγκλημα φοροδιαφυγής λόγω έκδοσης πλαστών ή εικονικών φορολογικών στοιχείων

Με την παρ. 5 του άρθρου 66 ορίζεται ότι όποιος εκδίδει πλαστά ή εικονικά φορολογικά στοιχεία, καθώς και όποιος αποδέχεται εικονικά στοιχεία ή νοθεύει τέτοια στοιχεία διαπράττει έγκλημα φοροδιαφυγής και υπόκειται σε ποινές φυλάκισης ή κάθειρξης, ανάλογα με την βαρύτητα του αδικήματος.

Με τις ίδιες διατάξεις εξειδικεύονται οι περιπτώσεις του τι θεωρείται πλαστό και εικονικό φορολογικό στοιχείο και ειδικότερα :

Ι. Πλαστό φορολογικό στοιχείο

Ως πλαστό, γενικά, φορολογικό στοιχείο θεωρείται εκείνο το στοιχείο που έχει γίνει κατ’ απομίμηση ενός άλλου και χρησιμοποιείται δολίως αντί του πραγματικού.

Ως πλαστό θεωρείται και το φορολογικό στοιχείο που έχει διατριθεί ή σφραγισθεί με οποιονδήποτε τρόπο, χωρίς να έχει καταχωρισθεί στα οικεία βιβλία της αρμόδιας φορολογικής αρχής σχετική πράξη θεώρησης του και εφόσον η μη καταχώριση τελεί σε γνώση του υπόχρεου για τη θεώρηση του φορολογικού στοιχείου.

Με τις ίδιες διατάξεις ορίζεται ότι θεωρείται ως πλαστό το φορολογικό στοιχείο και όταν το περιεχόμενο και τα λοιπά στοιχεία του πρωτότυπου ή αντίτυπου είναι διαφορετικά από αυτά που αναγράφονται στο στέλεχος του ίδιου στοιχείου.

ΙΙ. Εικονικό φορολογικό στοιχείο

Εικονικό, γενικά, είναι το στοιχείο που δεν έχει πραγματική υπόσταση, που είναι ψεύτικο.

Σύμφωνα με τη σχετική διάταξη εικονικό είναι το φορολογικό στοιχείο που εκδίδεται για συναλλαγή ανύπαρκτη στο σύνολο της ή για μέρος αυτής ή για συναλλαγή στην οποία το ένα από τα συμβαλλόμενα μέρη που αναγράφεται στο στοιχείο είναι άγνωστο φορολογικώς πρόσωπο, με την έννοια ότι δεν έχει δηλώσει την έναρξη του επιτηδεύματος του ούτε έχει θεωρήσει στοιχεία στη Φορολογική Διοίκηση.

Εικονικό θεωρείται επίσης το στοιχείο που φέρεται ότι εκδόθηκε ή έχει ληφθεί από εικονική εταιρεία, κοινοπραξία, κοινωνία ή άλλη οποιασδήποτε μορφής επιχείρηση ή νομική οντότητα ή από φυσικό πρόσωπο για το οποίο αποδεικνύεται ότι είναι παντελώς αμέτοχο με τη συγκεκριμένη συναλλαγή.

Στην τελευταία αυτή περίπτωση η ποινική δίωξη ασκείται κατά του πραγματικού υπευθύνου που υποκρύπτεται.

ΙΙΙ. Μερικώς εικονική αξία

Ως μερικώς εικονική αξία (στη σχετική διάταξη της παρ. 5 του άρθρου 66 δεν αναφέρεται  με αυτό τον τρόπο, αλλά ορίζεται περιφραστικά) θεωρείται εκείνη η αξία που είτε είναι κατώτερη της πραγματικής είτε είναι μεγαλύτερη της πραγματικής.

Στην πρώτη περίπτωση (αξία κατώτερη της πραγματικής) τα φορολογικά στοιχεία θεωρούνται ανακριβή, ενώ στη δεύτερη περίπτωση (αξία μεγαλύτερη της πραγματικής) τα φορολογικά στοιχεία θεωρούνται ως εικονικά, αλλά μόνο κατά το μέρος της μεγαλύτερης αυτής αξίας.

Παράδειγμα : Εκδίδεται τιμολόγιο αξίας 2.000 ευρώ (χωρίς ΦΠΑ), ενώ η πραγματική αξία της συναλλαγής είναι 3.000 ευρώ. Στην περίπτωση αυτή (αξία κατώτερη της πραγματικής), το τιμολόγιο θεωρείται ανακριβές. Αντίθετα, εάν η αξία του τιμολογίου που εκδόθηκε ήταν 2.000 ευρώ ενώ η πραγματική αξία της συναλλαγής είναι 800 ευρώ (αξία μεγαλύτερη της πραγματικής), το τιμολόγιο θεωρείται εικονικό κατά το μέρος της μεγαλύτερης αυτής αξίας, δηλαδή είναι εικονικό κατά το ποσό των 1.200 ευρώ.

IV. Πραγματική συναλλαγή με διαφορετικό πρόσωπο εκδότη του στοιχείου.

Σύμφωνα με τις σχετικές διατάξεις της παρ. 5 του άρθρου 66 δεν θεωρείται εικονικό για τον λήπτη το φορολογικό στοιχείο το οποίο αφορά πραγματική συναλλαγή, αν το πρόσωπο του εκδότη είναι διαφορετικό από αυτό που αναγράφεται στο στοιχείο.

V. Φορολογικό στοιχείο που εξέδωσε ή έλαβε κοινωνία κληρονόμων

Περαιτέρω, σύμφωνα με το τελευταίο εδάφιο της παρ. 5 του άρθρου 66 δεν θεωρείται εικονικό το φορολογικό στοιχείο που εξέδωσε ή έλαβε :

–  Η κοινωνία κληρονόμων

–  Ο κληρονόμος

–  Σύζυγος ή τέκνο του αποβιώσαντος

–  Σύζυγος ή τέκνο του συνταξιοδοτηθέντος συζύγου ή γονέα.

Ειδικότερα, το φορολογικό στοιχείο, προκειμένου να μη θεωρείται εικονικό, πρέπει να έχει τα εξής χαρακτηριστικά :

– Να έχει εκδοθεί ή ληφθεί από τον αποβιώσαντα ή συνταξιοδοτηθέντα επιτηδευματία.

– Να αφορά πραγματική συναλλαγή.

– Να έχει καταχωρηθεί στα βιβλία, τόσο του εκδώσαντα το στοιχείο, όσο και του λαμβάνοντα.

– Η καταχώρηση στα βιβλία πρέπει να έχει γίνει πριν από κάθε είδους φορολογικό έλεγχο.

– Η αξία αυτού να έχει συμπεριληφθεί στις οικείες δηλώσεις ΦΠΑ και φορολογίας εισοδήματος.

– Να είχε γίνει η απόδοση των φόρων που προκύπτουν από το στοιχείο αυτό.

Οι προϋποθέσεις αυτές πρέπει να συντρέχουν αθροιστικά.

5. Ποινές – Κυρώσεις για πλαστά, εικονικά φορολογικά στοιχεία

Με τις ίδιες διατάξεις (παρ. 5 του άρθρου 66) ορίζονται οι κυρώσεις – ποινές για την έκδοση ή λήψη πλαστών και εικονικών φορολογικών στοιχείων. Ειδικότερα :

Ι. Ποινές φυλάκισης

Τιμωρείται με ποινή φυλάκισης τουλάχιστον τριών (3) μηνών :

– Όποιος εκδίδει πλαστά ή εικονικά φορολογικά στοιχεία.

– Όποιος αποδέχεται εικονικά φορολογικά στοιχεία

– Όποιος νοθεύει φορολογικά στοιχεία

Δεν εξετάζεται αν ο δράστης αποφεύγει ή όχι την πληρωμή φόρου.

Επισημαίνεται ότι ειδικά αν τα φορολογικά στοιχεία χρησιμοποιούνται για τη διάπραξη ή την υποστήριξη κάποιας από τις περιπτώσεις φοροδιαφυγής που αναφέρονται παραπάνω (βλεπ. σχετικά θέματα 2 και 3), τότε ο δράστης τιμωρείται μόνο για την πράξη αυτή ως αυτουργός ή συμμέτοχος.

Ειδικά, όποιος εκδίδει ή αποδέχεται εικονικά φορολογικά στοιχεία για ανύπαρκτη συναλλαγή στο σύνολο της ή για μέρος αυτής τιμωρείται με φυλάκιση τουλάχιστον ενός (1) έτους, εφόσον η αξία του εικονικού φορολογικού στοιχείου υπερβαίνει το ποσό των εβδομήντα πέντε χιλιάδων (75.000) ευρώ.

ΙΙ. Ποινές κάθειρξης

Σύμφωνα με τις ίδιες διατάξεις (παρ. 5 άρθρο 66), όποιος εκδίδει ή αποδέχεται εικονικά φορολογικά στοιχεία για ανύπαρκτη συναλλαγή στο σύνολο της ή για μέρος αυτής τιμωρείται με κάθειρξη έως δέκα (έτη), εφόσον το ως άνω ποσό υπερβαίνει τις διακόσιες χιλιάδες (200.000) ευρώ.

Επισημαίνεται ότι για την κάλυψη των παραπάνω ορίων (75.000 ή 200.000 ευρώ) δεν υπολογίζονται φορολογικά στοιχεία που χρησιμοποιήθηκαν για τη διάπραξη ή την υποστήριξη κάποιας από τις περιπτώσεις φοροδιαφυγής που αναφέρονται παραπάνω (π.χ. αποφυγή πληρωμής φόρου εισοδήματος, ΦΠΑ κ.λπ.), οπότε ο δράστης τιμωρείται μόνο για την τελευταία πράξη ως αυτουργός ή συμμέτοχος.

Το κείμενο αποτελεί απόσπασμα από το άρθρο “Εγκλήματα φοροδιαφυγής – Ποινικές Κυρώσεις – Αυτουργοί και Συνεργοί” του κ. Απόστολου Λιόλιου που δημοσιεύτηκε στο τεύχος Ιουνίου του περιοδικού Epsilon7
Στο φως κύκλωμα που ζημίωνε το ΙΚΑ με εικονικές ασφαλίσεις εργαζομένων

Στο φως κύκλωμα που ζημίωνε το ΙΚΑ με εικονικές ασφαλίσεις εργαζομένων

Τέλος στη δράση κυκλώματος που εμπλέκεται σε εικονικές ασφαλίσεις εργαζομένων ζημιώνοντας το ΙΚΑ έβαλε μετά από πολύμηνες έρευνες η Διεύθυνση Οικονομικής Αστυνομίας.
Σύμφωνα με την ΕΛ.ΑΣ., στην υπόθεση ενέχονται δύο 36χρονες που διατηρούν λογιστικό γραφείο στον Πειραιά, οι οποίες έναντι χρηματικής αμοιβής ασφάλισαν εικονικά στο ΙΚΑ 157 άτομα, Έλληνες κι αλλοδαπούς, τουλάχιστον από το 2011.

Ειδικότερα, υπέβαλλαν ηλεκτρονικά ψευδείς Αναλυτικές Περιοδικές Δηλώσεις εργαζόμενων που δεν ανταποκρίνονταν σε πραγματική εργασία και ζημίωσαν κατ’ αυτόν τον τρόπο το ΙΚΑ τουλάχιστον κατά 153.000 ευρώ.
Μέσω της διαδικασίας των εικονικών αυτών ασφαλίσεων πολλοί αλλοδαποί κατάφεραν, ανανεώνοντας την ασφαλιστική τους ικανότητα, να τους χορηγηθούν άδειες παραμονής στη χώρα (εξακριβώθηκαν 47 περιπτώσεις), ενώ σε άλλες περιπτώσεις ιδιόκτητες επιχειρήσεων κατέβαλλαν λιγότερες ασφαλιστικές εισφορές, εκμεταλλευόμενοι τη νομοθεσία περί επιλογής του ασφαλιστικού φορέα.

Για τις εικονικές αυτές ασφαλίσεις οι λογίστριες χρησιμοποιούσαν δύο δικές τους επιχειρήσεις, με δραστηριότητα τις διαδικασίες ίδρυσης επιχειρήσεων και τήρησης λογιστικών βιβλίων, καθώς και τέσσερις άλλες επιχειρήσεις, δύο Ελλήνων και δύο αλλοδαπών.
Σύμφωνα με την Αστυνομία, οι δύο λογίστριες δρούσαν με ιδιαίτερα οργανωμένο τρόπο και λάμβαναν αυξημένα μέτρα για την απόκρυψη των παράνομων δραστηριοτήτων τους από τις διωκτικές Αρχές. Ενδεικτικά, άλλαζαν συχνά διάφορα στοιχεία των επιχειρήσεων, υποβάλλοντας πλαστές και ψευδείς αναφορές στις Αρχές σχετικά με τα στοιχεία επικοινωνίας των ιδιοκτητών, τις έδρες των επιχειρήσεων και την έναρξη ή διακοπή των εργασιών τους.
Παράλληλα, κατέθεταν σε δημόσιες Υπηρεσίες πλαστογραφημένα έγγραφα και ψευδείς βεβαιώσεις ή νόθευαν γνήσια έγγραφα που είχαν στην κατοχή τους, προκειμένου έτσι να παραπλανούν τις Αρχές ως προς τα δεδομένα που παρουσίαζαν και να αποπροσανατολίζουν τους ελέγχους.

Στο πλαίσιο των ερευνών, βρέθηκαν και κατασχέθηκαν διάφορα έντυπα αναγγελίας προσλήψεων, φωτοαντίγραφα διαβατηρίων, ατομικά βιβλιάρια υγείας αλλοδαπών και ανάγλυφα γράμματα και αριθμοί για την κατασκευή εντυπωμάτων σφραγίδων.
Την παράνομη αυτή δράση του κυκλώματος φέρεται πως διευκόλυνε ανθυπαστυνόμος που υπηρετεί σε Υπηρεσία της Αττικής, ο οποίος βεβαίωνε ψευδώς το γνήσιο της υπογραφής σε διάφορα έγγραφα, θέτοντας σε αυτά τις σφραγίδες της Υπηρεσίας του (στρογγυλή και γνησίου υπογραφής).
Σε βάρος των δύο γυναικών σχηματίστηκε δικογραφία κακουργηματικού χαρακτήρα, για σύσταση εγκληματικής οργάνωσης, απάτη, πλαστογραφία, υφαρπαγή ψευδούς βεβαίωσης, νόθευση κλπ, πράξεις τελεσθείσες κατά Νομικών Προσώπων Δημοσίου Δικαίου.
Σε βάρος του αστυνομικού, που κατηγορείται για ψευδή βεβαίωση και νόθευση, κινείται η διαδικασία της πειθαρχικής δικαιοδοσίας.
Η δικογραφία υποβλήθηκε στον εισαγγελέα Πρωτοδικών Πειραιά.

Πηγή:www.in.gr

Αποκλείστηκε η περιοχή Πυροβολισμοί σε εμπορικό κέντρο στο Μόναχο, αναφορές για θύματα

Πυροβολισμοί σε εμπορικό κέντρο στο Μόναχο, αναφορές για θύματα

Πυροβολισμοί σε εμπορικό κέντρο στο Μόναχο, αναφορές για θύματα
To CNN μετέδωσε εικόνες ανθρώπων που τρέχουν να βγουν από το εμπορικό κέντρο
Μόναχο, Γερμανία
Συναγερμός σήμανε στο Μόναχο έπειτα από πυροβολισμούς στο εμπορικό κέντρο Olympia Einkaufszentrum της πόλης. Ισχυρή αστυνομική δύναμη επί τόπου, αποκλείστηκε η ευρύτερη περιοχή. Γερμανικά μέσα ενημέρωσης κάνουν λόγο για πολλούς νεκρούς και τραυματίες -χωρίς να υπάρχει επί του παρόντος επίσημη επιβεβαίωση εκ μέρους των Αρχών.

Σύμφωνα με την τοπική εφημερίδα Muenchener abendzeitung, που επικαλείται αυτόπτες μάρτυρες, οι σοροί 15 ατόμων κείτονταν στη γη. Η εφημερίδα Abendzeitung από πλευράς της κάνει λόγο για τουλάχιστον δέκα νεκρούς.

Η γερμανική Süddeutsche μεταφέρει ότι υπάρχουν πολλά θύματα επικαλούμενη αστυνομικές πηγές.

Η γερμανική εφημερίδα Die Welt αναφέρει στην ηλεκτρονική της πύλη πως ερωτηθείς εάν υπήρξαν πυροβολισμοί, αξιωματικός της αστυνομίας το επιβεβαίωσε και είπε: «Είναι πιθανώς κάτι μεγαλύτερο».

Μύκονοοοοοοος

197165

Υπάρχει κρίση, είναι γεγονός αδιαμφησβήτητο. Έχω κάποιους δικούς μου δείκτες που δείχνουν οικονομική και κοινωνική κρίση. Βασικότερος; Πριν από δέκα χρόνια, ο Πάρης Κασιδόκωστας, είχε επίσημη σχέση με την Πάρις Χίλτον και βρισκόταν στην Αμερική. Σήμερα, ο Πάρης Κασιδόκωστας τα έχει με την Τάμτα Κοντουάτζε και γυρνάνε στα Κουφονήσια. Από την άλλη μεριά, η χρυσή κληρονόμος έγινε ασημένια και μάλλον έχει εκπέσει των ευγενών μετάλλων, βρίσκεται στη Μύκονο και με μάνατζερ τον κ. Ρέβη (πρώην μάνατζερ της Τζούλιας Αλεξανδράτου), θα «κάνει» για ένα βράδυ την Disk Jokey σε γνωστό μαγαζί του νησιού, έναντι του ευτελούς ποσού (όπως ακούγεται), των ογδόντα χιλιάδων ευρώ. Η Πάρις έχει πάψει εδώ και καιρό να αποτελεί σημαντικό μέλος του διεθνούς Jet set και σουλατσάρει στα ανά τον κόσμο resort κάνοντας τις χυδαϊστή λεγόμενες «αρπαχτές». Όλα μπορώ να τα ανεχθώ, αλλά ότι ο κ. Ρέβης δεν πλήρωσε ούτε επαγγελματία φωτογράφο, ανέβασε δε φωτογραφίες από το νησί των ανέμων της Πάρις στο Instagram από το κινητό του, το θεωρώ πράξη ανάρμοστη και για το νησί και για την Πάρις.

Μετά από την ομολογουμένως μεγάλη εισαγωγή σχετικά με την κρίση στην χώρα και την Πάρις, ας μιλήσουμε για φόρους!!! Έτοιμο το νέο φορολογικό νομοσχέδιο που μέσα στον καυτό Αύγουστο θα κατακεραυνώσει τους απανταχού του Αιγαίου και Ιονίου φοροφυγάδες, θα κλείσει υπαίθρια μπαρ, παγωτατζήδες σε καροτσάκια, Αλβανούς με λουκουμάδες και μαλλί της γριάς σε παραλίες και κυρίως … Κινέζες που κάνουν μασάζ στις κοσμικές πλαζ. Το όλο θέμα θα θέλαμε να το «δέσουμε» με αυτό που τους δύο μήνες του καυτού καλοκαιριού, είναι το μόνο που θυμίζει Ελλάδα. Δεν άκουσα; Ποια Ακρόπολη και μπούρδες, εκεί πάνε τα σχολεία για τριήμερη, ένα είναι το Land Mark της Ελλάδας το καλοκαίρι… Μύκονοοοοοοος.

Ας ξεκινήσουμε λοιπόν. Φθάνεις στο (ελάχιστα ανταποκρινόμενο στην κίνηση) αεροδρόμιο του νησιού και βλέπεις έξω ένα στόλο από μαύρα van ταξί με σκούρα τζάμια. Είπαμε, celebrities αλλά κυκλοφορούν και παπαράτσι. Κάνεις το λάθος και αντί να πάρεις το λεωφορείο μπαίνεις μέσα. Χλιδή, ο οδηγός με κοντομάνικο πουκάμισο και γραβάτα (όπως στην παλιά Εγνατία Τράπεζα) σου ανοίγει την πόρτα, κλιματιστικό στο φουλ, ηχητικό με απαλή μουσική, η κοπελιά ξετρελαίνεται και σε πέντε λεπτά έφτασες (τέσσερα χιλιόμετρα είναι η απόσταση). Τότε ακούς την ταρίφα, εξήκοντα ευρώ. Κιτρινίζεις αλλά ένας χλιδάτος τα δίνει και φυσικά δεν ζητάει απόδειξη (όχι ότι θα σου δίνανε επειδή το PoS δεν έχει σήμα στο καρακέντρο του νησιού, σύμφωνα με τον οδηγό). Μεταφραζόμενο σε πρόστιμο εάν εκεί γύρω υπήρχαν τίποτα περίεργοι του Σ.Δ.Ο.Ε. παίζοντας τους τουρίστες σε πρόστιμο 7,20 λεπτών του ευρώ, όθεν ο ταξιτζής σου τα δίνει και σου λέει να πας να πάρεις καμιά τυρόπιτα. Με το νέο σχέδιο νόμου όμως ο επαγγελματίας θα πρέπει να καταβάλει το εξοντωτικό ποσό των 250 ευρώ και επειδή θα επαναλάβει την παράβαση εντός της επόμενης πενταετίας (για την ακρίβεια εντός του επομένου πεντάλεπτου), το πεντακοσάρικο θα πέφτει σύννεφο.

Φθάνεις στο ξενοδοχείο και ανακαλύπτεις ότι οι φωτογραφίες στο Booking com δεν είχαν και πολύ σχέση με το δωμάτιο που έδειχνε ο ιστότοπος, βλέπεις μεν το απέραντο γαλάζιο πλην όμως όχι της θάλασσας, αλλά της πετσέτας θαλάσσης του απέναντι, το κλιματιστικό είναι οικολογικό (κρύο τον χειμώνα και ζεστό το καλοκαίρι), το κρεβάτι κομματάκι στενό, αλλά είπαμε, είσαι Μύκονοοοοοοος.

Ξεκινάς για την πιο κοσμική παραλία. Βλέπεις κάποιες άδειες ξαπλώστρες πρώτες στο κύμα και πας να ξαπλώσεις. Σε πλησιάζει ένας κύριος τεραστίων διαστάσεων ανατολικής προελεύσεως και σε ρωτάει αν έχεις κάνει κράτηση. Λες όχι και σου απαντάει ότι όλες οι ξαπλώστρες είναι ρεζερβέ. Έχεις δύο επιλογές, η μία να κάνεις απέλπιδες προσπάθειες σε διπλανά beach bar με το ίδιο αποτέλεσμα, κινδυνεύοντας να γίνεις ρόμπα στην κοπέλα που σέρνεις μαζί σου, επειδή στην Αθήνα της έλεγες ότι «πάμε στα δικά μου μέρη» και γίνεται αντιληπτό ότι δεν σε ξέρει ούτε η μάνα σου ή να εναποθέσεις το ευτελές φιλοδώρημα των πενήντα ευρώ στον ευμεγέθη κύριο, ο οποίος θα σε βρει λόγω ακύρωσης μία τελευταία ομπρέλα με δύο ξαπλώστρες, στην τελευταία σειρά δίπλα στην άσφαλτο. Φυσικά το πενηντάρικο ανήκει στην «σκιώδη οικονομία» και συνεπώς δεν υφίσταται λόγος για φορολογικά έσοδα.

Η κοπελιά παραγγέλνει ένα κοκτέιλ margarita (έπινε και στη μάνα της), εσύ ένα κρύο τσάι (μπας και δώσεις κάτι λιγότερο) και τελικά μαθαίνεις πως το σύνολο των παροχών (ξαπλώστρες μετά ομπρέλας, κουβάς με παγάκια πλέον εμφιαλωμένου νερού σε γυάλινο μπουκάλι, το margarita και το τσάι ζεστό σαν κάτουρο) κοστίζει διακόσια πενήντα ευρώ. Έρχεται και μία απόδειξη και την βάζουν σε περίοπτη θέση στην ομπρέλα (να φαίνεται από μακριά). Από κοντά θα δεις ότι έχει λάθος ημερομηνία (μια εβδομάδα πριν – αυτή η ταμειακή μηχανή), χρώμα ελαφρώς κιτρινωπό, μία σχετική ακαμψία από τον ήλιο τόσων ημερών, τρύπες σε διάφορα σημεία από τα να τοποθετείται στο καρφί της ομπρέλας επανειλημμένως την τελευταία εβδομάδα και γενικά θυμίζει επικύρωση ανωμάλου δικαιοπραξίας, ως έγγραφο παμπάλαιας χειρόγραφης διαθήκης. Αν φυσικά συλληφθεί ο παραβάτης, με δεδομένο ότι και οι υπόλοιπες πενήντα σετ ομπρέλες τα ίδια έχουν, θα του επιβληθεί με το νέο φορολογικό νομοσχέδιο και πάλι το εξοντωτικό πρόστιμο των 250 ευρώ, ήτοι μια ομπρέλα λιγότερο. Εσύ στο μεταξύ έχεις καταλάβει ότι το «μπάτζετ» των διακοπών άρχισε να μειώνεται επικίνδυνα, επειδή πάνε τριακόσια ευρώ με το καλημέρα (ήτανε και το tip του φουσκωτού).

Το βράδυ πρέπει να πας την κοπέλα σε in μπαρ του νησιού και εκεί θα παιχθεί πάλι το ίδιο σκηνικό. Δεν έχεις κάνει κράτηση (και τηλέφωνο να έπαιρνες θα σου λέγανε ότι δεν υπάρχει τραπέζι), άρα πάει το πενηντάρικο, σε βάζουν κάπου μισοκαθισμένο στο μπαρ, μπροστά στην πίστα είναι τετράδες με πανέμορφες κοπελιές και η δικιά σου έχει ξινίσει τα μούτρα και κάποια στιγμή ξεκινάει το τελετουργικό. Μία τετράδα σηκώνεται όρθια, αρχίζει να λικνίζεται ανάλογα με τη μουσική (από hip-hop έως τσιφτετέλι) και κάνει την εμφάνισή του ο Άραβας, κάτι χειρότερο από ταινίες με τον Βουτσά. Κάτι σε κοντό χοντρό και μελαμψό, πως είναι ο George Clooney;, καμία σχέση, αν και ο ίδιος θεωρεί τον εαυτό του πιο «ανδροπρεπή». Επειδή η ιστοσελίδα είναι φορολογικού περιεχομένου, να σας ενημερώσουμε ότι οι κοπελιές για τη συγκεκριμένη παροχή αποκαλούνται «γλάστρες» χρεώνουν ένα πενηντάρικο τη φορά και οι υπηρεσίες τους εξαντλούνται στο να χτυπάνε παλαμάκια στον Άραβα. Η συγκεκριμένη παροχή είναι περιστασιακή και μάλλον ο Εμίρης δεν εκδίδει «τίτλο κτήσης». Τώρα αν ο Άραβας ζητήσει αποκλειστική συντροφιά, θα ειδοποιηθεί Αλβανός με μηχανάκι και «εστεμμένη» πίσω του να συντροφεύσει τον Εμίρη. Το θέμα βέβαια είναι πως οι τύποι από την κάτω πλευρά της Μεσογείου που διαθέτουν ρευστά, θέλουν να τους κάνουν παρέα επειδή είναι εκπληκτικές προσωπικότητες. Για το λόγο αυτό συνηθίζεται η «εστεμμένη» να λαμβάνει ως δώρο κόσμημα αξίας περίπου δέκα χιλιάδων ευρώ, το οποίο η ίδια αυθόρμητα το έδειξε στον Εμίρη κατά τη βόλτα τους στα σοκάκια του νησιού να φιγουράρει σε γνωστό κοσμηματοπωλείο. Το κόσμημα αγοράζεται, την άλλη μέρα που θα φύγει ο Εμίρης θα επιστραφεί στον κοσμηματοπώλη από την «εστεμμένη» η οποία θα λάβει ως προμήθεια το ποσό των τριών χιλιάδων ευρώ, το δε κόσμημα θα αναπαύεται πάλι στην ίδια θέση μέχρι να έρθει ο επόμενος Εμίρης που θα το αγοράσει στην επόμενη «εστεμμένη». Δεν πιστεύω να ψάχνετε καμία απόδειξη στην όλη ιστορία… Φυσικά, το κοσμηματοπωλείο διέθετε PoS, ο Αλβανός όμως συνοδός το πήρε για κινητό και κυνηγούσε Pokemon με συνέπεια να μην υπάρξει και πάλι έκδοση απόδειξης, στην παρούσα δε περίπτωση και με το παλιό σύστημα και με το καινούργιο, θα επιβαλλόταν πρόστιμο 1.200 ευρώ.

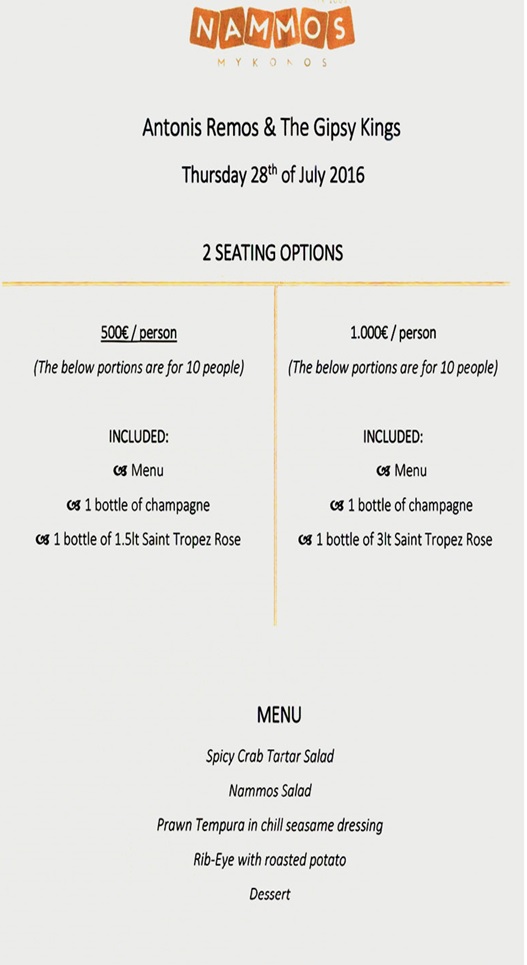
Σε κάθε περίπτωση και επειδή κουραστήκαμε να αναφερόμαστε συνεχώς στην μίζερη πλευρά της Ελλάδας, κάτι που δεν μας ταιριάζει ως Έλληνες, γνήσιους απόγονους του Αριστοτέλη (Ωνάση) και άλλων μεγάλων του γένους, σας παραθέτουμε αμέσως μετά το Μενού με τις αντίστοιχες χρεώσεις του NAMMOS στη συναυλία της 28ης Ιουλίου του Αντώνη Ρέμου με τους Gipsy Kings (staying alive). Για όσους δεν μπορέσουν να παραβρεθούν αυτοπροσώπως, επειδή σίγουρα δεν τους λείπει το χιλιάρικο αλλά δεν βρίσκουν άλλους εννέα για να κλείσουν τραπέζι, μπορούν να απολαύσουν τη συναυλία την επόμενη ημέρα, στο άνετο sale των 42 τ.μ. στο κέντρο της Αθήνας, παρέα με μια εξάδα μπίρες από τα Lidl (προσφορά στις 4 + 2 δώρο), από το You tube. Εξάλλου, ποτέ δεν μου άρεσε το «Prawn tempura in chill seasame dressing», πάντα προτιμούσα το πιτόγυρο με έξτρα κρεμμύδι από τη «γυροβολιά».  Όταν ο Αντώνης θα τραγουδήσει «τα σχοινιά» του Παντελίδη (γιατί θα το πει το άσμα), εσείς κοιτάξτε απέναντι. Αν και δεν θα δείτε τη θάλασσα της Μυκόνου αλλά τη μπουγάδα της γειτόνισσας στα δικά της σχοινιά, τελικά όλα είναι θέμα μυαλού και διάθεσης. Ανοίξτε το παραθυράκι του μπάνιου για να κάνει λίγο ρεύμα και να κατεβάσει την θερμοκρασία, το μαρσάρισμα που ακούτε δεν είναι από τον πιτσιρικά που κάνει φιγούρα δώδεκα η ώρα το βράδυ αλλά από τα ταχύπλοα που φέρνουν τους celebrities, θα είναι και η Paris εκεί και …. Καλή ατέλειωτη διασκέδαση στην Μύκονοοοοοοος………

Καλοκαιρινό κυνήγι στη φοροδιαφυγή-Οι οδηγίες της Γενικής Γραμματείας

Καλοκαιρινό κυνήγι στη φοροδιαφυγή-Οι οδηγίες της Γενικής Γραμματείας

Εντείνει η ΓΓΔΕ τους ελέγχους στην αγορά για την έκδοση αποδείξεων. Η Γενική Γραμματεία έδωσε εντολή και σχετικές οδηγίες σε όλες τις ΔΟΥ της χώρας, πλην των ΔΟΥ ΦΑΕ, Πλοίων και κατοίκων εξωτερικού, να εντείνουν τις προσπάθειές τους και να μεριμνήσουν για την συγκρότηση και λειτουργία συνεργείων μερικών επιτόπιων ελέγχων για τη διαπίστωση της εκπλήρωσης των φορολογικών υποχρεώσεων της τήρησης βιβλίων και της έκδοσης φορολογικών  στοιχείων για όλους όσους ασκούν οποιαδήποτε δραστηριότητα ή διακινούν αγαθά, με προτεραιότητα σε κλάδους με υψηλή παραβατικότητα.

Τα συνεργεία ελέγχου θα αποτελούνται από δύο τουλάχιστον υπαλλήλους, ανεξάρτητα από το τμήμα που θα υπηρετούν και θα διενεργούν μερικούς επιτόπιους ελέγχους τις πρωινές, απογευματινές και βραδινές ώρες για την εξακρίβωση της ορθής εφαρμογής των διατάξεων του Ν. 4308/14 (ΕΛΠ), του Ν. 2859/00, του Ν. 4172/13. Οι έλεγχοι θα διενεργούνται από τους υπαλλήλους των ΔΟΥ, εκτός των ορίων της χωρικής της αρμοδιότητας και θα είναι καθημερινές συμπεριλαμβανομένων του Σαββάτου και της Κυριακής με γενική χειρόγραφη εντολή ελέγχου του Προϊσταμένου.

Αξίζει να σημειωθεί, ότι θα παρασχεθεί και η συνδρομή της Ελληνικής Αστυνομίας στη διενέργεια των μερικών επιτόπιων ελέγχων.

Οδηγίες διενέργειας μερικών επιτόπιων ελέγχων

  1. Θα διενεργείται έλεγχος στη διακίνηση αγαθών, στην πώληση αυτών και στην παροχή υπηρεσιών και στην έκδοση των προβλεπόμενων παραστατικών (βλ. ΠΟΛ. 1003 / 31.12.2014).
  2. Το συνεργείο στο δρόμο ή στην έξοδο των πελατών από την επαγγελματική εγκατάσταση θα ζητά το προβλεπόμενο παραστατικό. Στους ελέγχους των επιχειρήσεων εστίασης και αναψυχής η είσοδος των συνεργείων στους εσωτερικούς χώρους είναι απαραίτητη.
  3. Το συνεργείο θα θεωρεί τα βιβλία και τα στοιχεία. Στη συνέχεια θα ελέγχεται αν αποδόθηκαν οι επιρριπτόμενοι και παρακρατούμενοι φόροι (ΦΠΑ, ΦΜΥ, αμοιβές τρίτων κτλ)
  4. Όταν διαπιστωθεί παράβαση θα επιδίδεται στον υπόχρεο προσωρινός προσδιορισμός προστίμου μαζί με σχετικό σημείωμα διαπιστώσεων.
  5. Σε 20 μέρες ο φορολογούμενος καλείται να υποβάλλει ενδεχόμενες αντιρρήσεις στην επιβολή προστίμου. Στη συνέχεια συντάσσεται έκθεση ελέγχου και εκδίδεται οριστική πράξη επιβολής προστίμου.
  6. Ιδιαίτερη προσοχή θα πρέπει να δίνεται στις επιχειρήσεις που διαθέτουν P.O.S. σε σχέση με τα capital controls.
  7. Έχει καταργηθεί από 1.1.2014 η υποχρέωση τήρησης πρόσθετων βιβλίων που προβλέπονταν από τις διατάξεις του Κ.Β.Σ. , οπότε τα συνεργεία θα ζητούν πληροφορίες από τους εξερχόμενους πελάτες για τις υπηρεσίες που έλαβαν και στη συνέχεια θα ελέγχουν αν εκδόθηκαν τα προβλεπόμενα παραστατικά του 4308/ 14.
  8. Σε περίπτωση που ο έλεγχος διενεργείται σε επιχειρήσεις με οργανωμένα λογιστήρια σε μέρες και ώρες που το λογιστήριο δεν λειτουργεί, ο έλεγχος να μην ζητά για θεώρηση τα λογιστικά βιβλία ούτε να καταλογίζει παραβάσεις μη επίδειξης.
  9. Σε περιπτώσεις που παραδίδονται τα τηρούμενα βιβλία, ελέγχονται και διασταυρώνονται οι δύο τελευταίες φορολογικές περίοδοι, ως προς τη συμφωνία τους με τις περιοδικές δηλώσεις ΦΠΑ. Σε περίπτωση διαφορών, τότε μόνο επεκτείνεται ο έλεγχος σε προηγούμενες φορολογικές περιόδους.
  10. Σε περίπτωση που διαπιστώνεται μη απόδοση ΦΠΑ, τότε υποδεικνύεται εγγράφως στο φορολογούμενο να εκπληρώσει την υποχρέωσή του, ενώ ενημερώνεται εγγράφως και  η αρμόδια ΔΟΥ.

Σε περιπτώσεις που παραδίδονται τα τηρούμενα βιβλία, ελέγχονται και διασταυρώνονται οι δύο τελευταίες φορολογικές περίοδοι, ως προς τη συμφωνία τους με τις περιοδικές δηλώσεις ΦΠΑ. Σε περίπτωση διαφορών, τότε μόνο επεκτείνεται ο έλεγχος σε προηγούμενες φορολογικές περιόδους.

Πρέπει να σημειωθεί, ότι η μη επιτόπια επίδειξη των δηλώσεων ΦΠΑ και παρακρατούμενων φόρων δεν αποτελεί κατ’ αρχήν παράβαση. Θα πρέπει, όμως, τα συνεργεία να κοινοποιούν στον φορολογούμενο εγγράφως να προσκομίσει τις δηλώσεις στην αρμόδια ΔΟΥ (ΠΟΛ 1254/2001).

Άρθρο 13 του 2523/1997 Αναστολή λειτουργίας Επαγγελματικών Εγκαταστάσεων

Ιδιαίτερη έμφαση θα πρέπει να δοθεί στην αντιμετώπιση παραβατικών συμπεριφορών, καθώς και στις περιπτώσεις υποτροπής της μη έκδοσης ή της ανακριβούς έκδοσης.

Εκτός των προστίμων, προβλέπεται και η κύρωση αναστολής λειτουργίας της επαγγελματικής εγκατάστασης για διάστημα μέχρι 1 μήνα.

Επιπλέον, μπορεί να επιβληθεί αναστολή λειτουργίας έως 6 μηνών, σε περιπτώσεις υποτροπής μέσα σε διάστημα 3 ετών από την πρώτη αναστολή λειτουργίας.

Στο πλαίσιο του ελέγχου θα επιβάλλεται η αναστολή λειτουργίας, όταν παρεμποδίζεται η διενέργεια φορολογικού ελέγχου με χρήση βίας ή απειλών κατά των ελεγκτών.

Είναι ο τρόπος, με τον οποίο τα συνεργεία εντόπιου ελέγχου θα δραστηριοποιηθούν καθ’ όλη τη διάρκεια του καλοκαιριού. Επιπλέον, αν κάποιος πάρει υπόψιν του τα τεχνικά μέσα (αυτοκίνητα κτλ) που η Γενική Γραμματεία δίνει στους ελεγκτές, μάλλον κάποιος θα πρέπει να σκεφτεί δυο φορές τη μη έκδοση αποδείξεων και σε συνδυασμό με τα νέα πρόστιμα.

Θεωρώ ότι υπάρχει ακόμα κάτι πιο σημαντικό, που αναφέρουν οι οδηγίες της Γενικής Γραμματείας. Σκοπός της δεν είναι μόνο ο εντοπισμός των τυπικών παραβάσεων, που αφορούν τις υποχρεώσεις των φορολογουμένων στην τήρηση των βιβλίων και στην μη έκδοση στοιχείων .Με τα συνεργεία επιτόπιου ελέγχου αποσκοπεί στη συγκέντρωση πληροφοριών για τη συμπεριφορά των φορολογουμένων, με όλα αυτά τα στοιχεία να αξιοποιούνται για τον εντοπισμό της αποκρυφθείσας  φορολογητέας ύλης στο πλαίσιο των έμμεσων τεχνικών ελέγχου.

Αλεξιάδης: Έως τα τέλη Ιουλίου θα έχουν αναρτηθεί τα εκκαθαριστικά του ΕΝΦΙΑ στο TAXISnet

Αλεξιάδης: Έως τα τέλη Ιουλίου θα έχουν αναρτηθεί τα εκκαθαριστικά του ΕΝΦΙΑ στο TAXISnet


Ο κ. Αλεξιάδης είπε, ότι έχουν ξεκινήσει οι δοκιμαστικές εκκαθαρίσεις και ότι η εκκαθάριση θα ολοκληρωθεί κατά 99,9% μέσα στον Ιούλιο.
Τα εκκαθαριστικά του ΕΝΦΙΑ θα αναρτηθούν στο TAXISnet έως το τέλος του Ιουλίου και ο φόρος θα πληρωθεί σε 5 δόσεις, δήλωσε σήμερα (22/7) ο αναπληρωτής υπουργός Οικονομικών Τρύφωνας Αλεξιάδης μιλώντας στο κανάλι της Βουλής.
Ο κ. Αλεξιάδης είπε, ότι έχουν ξεκινήσει οι δοκιμαστικές εκκαθαρίσεις και ότι η εκκαθάριση θα ολοκληρωθεί κατά 99,9% μέσα στον Ιούλιο.
Σύμφωνα με τις δηλώσεις του κ. Αλεξιάδη μέχρι τότε θα έχουν εκδοθεί και αναρτηθεί στους λογαριασμούς των φορολογουμένων στο TAXISnet περισσότερα από 6 εκατομμύρια εκκαθαριστικά του ΕΝΦΙΑ, ώστε οι φορολογούμενοι να μπορούν να εξοφλήσουν τα ποσά του φόρου σε 5 μηνιαίες δόσεις, από τον Αύγουστο έως και τον Δεκέμβριο.

www.bankingnews.gr

Επιβαλλόμενα πρόστιμα επί μη έκδοσης αποδείξεων

Επιβαλλόμενα πρόστιμα επί μη έκδοσης αποδείξεων

Μετά από το θόρυβο σχετικά με τα «ουσιαστικά ανύπαρκτα» πρόστιμα επί μη έκδοσης αποδείξεων, μετά την εφαρμογή του Ν. 4337/2015 ο οποίος τροποποίησε τις διατάξεις του Ν. 4174/2013 περί Κ.Φ.Δ., έρχεται τροπολογία – προσθήκη στο σχέδιο νόμου του Υπ. Οικονομικών «Τροποποιήσεις του Εθνικού Τελωνειακού Κώδικα κλ.π.), όσον αφορά τα επιβαλλόμενα πρόστιμα.

Ας δούμε όμως τι ισχύει έως σήμερα. Σον υφιστάμενο Κώδικα Φορολογικής Διαδικασίας Ν. 4174/2013, προστέθηκε με την παρ. 8 του άρθρου 3 του Ν. 4337/2015 άρθρο με αρίθμηση 58Α (ΦΕΚ Α 129/17-10-2015) και σύμφωνα με το άρθρο 23 του ιδίου νόμου ισχύει από 17/10/2015 και μετά. Σύμφωνα με το άρθρο αυτό, ορίζεται ότι:

«Για παραβάσεις σχετικές με τον φόρο προστιθέμενης αξίας οι οποίες διαπιστώνονται κατόπιν ελέγχου, επιβάλλονται τα ακόλουθα πρόστιμα:

1. Σε περίπτωση μη έκδοσης φορολογικού στοιχείου ή έκδοσης ή λήψης ανακριβούς στοιχείου για πράξη που επιβαρύνεται με ΦΠΑ, επιβάλλεται πρόστιμο πενήντα τοις εκατό (50%) επί του φόρου που θα προέκυπτε από το μη εκδοθέν στοιχείο, ή επί της διαφοράς, αντίστοιχα».

Η συγκεκριμένη ανατροπή στο έως τότε υφιστάμενο σύστημα προστίμων, ήρθε ως αποκύημα της αντίδρασης των Θεσμών σχετικά με την κατ’ αυτούς  μη αναλογική επιβολή ποινής σε σχέση με τη διαπραττόμενη φοροδιαφυγή. Βέβαια, η σύνδεση της ποινής με την έμμεση φορολογία (Φ.Π.Α.), άμεσα εξαιρούσε τις μικρές επιχειρήσεις που βρισκόταν εκτός πεδίου εφαρμογής Φ.Π.Α. και τους κλάδους υγείας και παιδείας στις περιπτώσεις εξαιρούνται της εφαρμογής του φόρου. Η αλήθεια είναι πως αν και υπήρξαν σχετικά δημοσιεύματα, αφενός μεν οι «ωφελούμενοι» άργησαν να καταλάβουν ότι ουσιαστικά δεν υφίστατο σοβαρό σύστημα επιβολής προστίμων και αυτά ήταν ανάξια λόγου σε σχέση με το «όφελος» και έτσι δεν προέκυψε άμεσα πρόβλημα εκτεταμένης φοροδιαφυγής, αφετέρου δε, το μέγεθος του προβλήματος έγινε εμφανές κατά την έναρξη της τουριστικής περιόδου.

Μετά από πολλές «ανακοινώσεις» για άμεση αλλαγή του υφιστάμενου συστήματος κυρώσεων, τελικά κατατέθηκε το προαναφερθέν σχέδιο νόμου του Υπ. Οικονομικών, το οποίο επισημαίνουμε ότι δεν αλλάζει άρδην την υφιστάμενη κατάσταση και σε καμία περίπτωση δεν επιβάλλονται και πάλι ποινές που είχαν θεσπισθεί με τον Ν. 4174/2013 περί Κ.Φ.Δ. (πριν την εφαρμογή του Ν. 4337/2015) και παλαιότερα του Ν. 2523/1997.

Η Αιτιολογική Έκθεση

Με τις προτεινόμενες διατάξεις τροποποιείται το άρθρο 58Α του Κώδικα Φορολογικής Διαδικασίας (ν. 4174/2013, Α’ 170). Ειδικότερα, με τις διατάξεις της παραγράφου 1 αντικαθίσταται η παράγραφος 1 του άρθρου 58Α του ν. 4174/2013, προκειμένου να επέλθει εξορθολογισμός των επιβαλλόμενων προστίμων ΦΠΑ για τις παραβάσεις της μη έκδοσης ή της ανακριβούς έκδοσης φορολογικών στοιχείων, μετά και την κατάργηση με τον ν. 4337/2015 (Α’ 129) των σχετικών διαδικαστικών παραβάσεων και των αντίστοιχων προστίμων. Η εν λόγω κατάργηση οδήγησε στην πράξη στην επιβολή προστίμων δυσανάλογα μικρού ύψους σε σχέση με τις παραβάσεις και στην συνακόλουθη απώλεια φορολογικών εσόδων, ενώ συνέβαλε και στην καλλιέργεια αίσθησης ατιμωρησίας στους φορολογούμενους. Με την προτεινόμενη αντικατάσταση θα επιβάλλεται πλέον σε κάθε έλεγχο ένα ελάχιστο ύψος προστίμου για το σύνολο των παραβάσεων μη έκδοσης ή ανακριβούς έκδοσης φορολογικών στοιχείων, ανά φορολογικό έλεγχο, ενώ σε περίπτωση υποτροπής τα πρόστιμα θα προσαυξάνονται. Με τον τρόπο αυτό ενισχύεται η φορολογική συμμόρφωση και αυξάνονται τα δημόσια έσοδα.

Με τις διατάξεις της παραγράφου 2 τροποποιείται η παράγραφος 5 του ίδιου άρθρου για τη μη σώρευση περισσότερων του ενός προστίμων διαφορετικών παραγράφων του άρθρου 58Α του ν. 4174/2013. Η τροποποίηση είναι αναγκαία, καθώς με τις προτεινόμενες διατάξεις της παραγράφου 1 του ίδιου ως άνω άρθρου τίθεται κατώτατο όριο προστίμου ανά φορολογικό έλεγχο, προκειμένου να είναι σαφές ότι, στην περίπτωση αφαίρεσης του προστίμου της παραγράφου 1 από αυτό της παραγράφου 2, λόγω ταυτόχρονης εφαρμογής, δεν απομένει υπόλοιπο προς επιστροφή. Με τις διατάξεις της παραγράφου 3 ορίζεται ο χρόνος έναρξης ισχύος των διατάξεων των προηγούμενων παραγράφων.

Η Προτεινόμενη ρύθμιση

Τροποποιήσεις του άρθρου 58Α του ν. 4174/2013 (Α’ 170)

1. Η παράγραφος 1 του άρθρου 58Α του ν. 4174/2013 (Α’ 170) αντικαθίσταται ως εξής:

«Σε περίπτωση μη έκδοσης φορολογικού στοιχείου ή έκδοσης ή λήψης ανακριβούς στοιχείου για πράξη που επιβαρύνεται με ΦΠΑ, επιβάλλεται πρόστιμο πενήντα τοις εκατό (50%) επί του φόρου που θα προέκυπτε από το μη εκδοθέν στοιχείο ή επί της διαφοράς, αντίστοιχα.

Το πρόστιμο αυτό δεν μπορεί να είναι κατώτερο, αθροιστικά ανά φορολογικό έλεγχο, των διακοσίων πενήντα (250) ευρώ, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης απλογραφικού λογιστικού συστήματος και των πεντακοσίων (500) ευρώ, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης διπλογραφικού λογιστικού συστήματος.

Σε περίπτωση διαπίστωσης, στο πλαίσιο μεταγενέστερου ελέγχου, εκ νέου διάπραξης της ίδιας παράβασης, εντός πενταετίας από την έκδοση της αρχικής πράξης, επιβάλλεται πρόστιμο εκατό τοις εκατό (100%) επί του φόρου που θα προέκυπτε από το μη εκδοθέν στοιχείο ή επί της διαφοράς, αντίστοιχα, το οποίο δεν μπορεί να είναι κατώτερο, αθροιστικά ανά φορολογικό έλεγχο, των πεντακοσίων (500) ευρώ, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης απλογραφικού λογιστικού συστήματος και των χιλίων (1.000) ευρώ, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης διπλογραφικού λογιστικού συστήματος.

Στην περίπτωση κάθε επόμενης ίδιας παράβασης στο πλαίσιο μεταγενέστερου ελέγχου εντός πενταετίας από την έκδοση της αρχικής πράξης, επιβάλλεται πρόστιμο διακόσια τοις εκατό (200%) επί του φόρου που θα προέκυπτε από το μη εκδοθέν στοιχείο ή επί της διαφοράς, αντίστοιχα, το οποίο δεν μπορεί να είναι κατώτερο, αθροιστικά ανά φορολογικό έλεγχο, των χιλίων (1.000) ευρώ, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης απλογραφικού λογιστικού συστήματος και των δύο χιλιάδων (2.000) ευρώ, σε περίπτωση που ο φορολογούμενος είναι υπόχρεος τήρησης διπλογραφικού λογιστικού συστήματος.»

2. Η παράγραφος 5 του άρθρου 58Α του ν. 4174/2013 αντικαθίσταται ως εξής:

«Στην περίπτωση που επιβάλλονται τα πρόστιμα για παραβάσεις των παραγράφων 1,  και 4 για τις οποίες συντρέχει και περίπτωση παράβασης της παραγράφου 2 περί υποβολής ανακριβούς ή μη υποβολής δήλωσης, τα πρόστιμα αυτά αφαιρούνται από το πρόστιμο της παραγράφου 2. Ειδικά στην περίπτωση επιβολής προστίμων για παραβάσεις της παραγράφου 1 για τις οποίες συντρέχει και περίπτωση παράβασης της παραγράφου 2, αφαιρείται το αναλογικό πρόστιμο του 50% και όχι το ελάχιστο πρόστιμο των διακοσίων πενήντα (250) ή πεντακοσίων (500) ευρώ ή το επιβληθέν σε επόμενους ελέγχους διπλάσιο ή τετραπλάσιο πρόστιμο για διάπραξη ίδιων παραβάσεων εντός πενταετίας.»

3. Οι διατάξεις των προηγούμενων παραγράφων ισχύουν από τις 25/7/2016

Οι διαφοροποιήσεις στα πρόστιμα μετά την εφαρμογή του σχεδίου νόμου

Μη έκδοση 20 Α.Λ.Π. από καφετέρια με απλογραφικά βιβλία αξίας 248 ευρώ συμπεριλαμβανόμενου του Φ.Π.Α. Ν. 4174/2013 όπως ίσχυσε μετά την εφαρμογή του Ν. 4337/2015 (11/10/2015) Με βάση το σχέδιο νόμου που θα ισχύσει από 25/7/2016
Υπολογισμός προστίμου 24 ευρώ 250 ευρώ


Μη έκδοση 20 Α.Λ.Π. από καφετέρια με διπλογραφικά βιβλία αξίας 248 ευρώ συμπεριλαμβανόμενου του Φ.Π.Α. Ν. 4174/2013 όπως ίσχυσε μετά την εφαρμογή του Ν. 4337/2015 (11/10/2015) Με βάση το σχέδιο νόμου που θα ισχύσει από 25/7/2016
Υπολογισμός προστίμου 24 ευρώ 500 ευρώ


Μη έκδοση 20 Α.Λ.Π. από καφετέρια με απλογραφικά βιβλία αξίας 248 ευρώ συμπεριλαμβανόμενου του Φ.Π.Α.

(Διάπραξη νέας παράβασης εντός πενταετίας)

Ν. 4174/2013 όπως ίσχυσε μετά την εφαρμογή του Ν. 4337/2015 (11/10/2015) Με βάση το σχέδιο νόμου που θα ισχύσει από 25/7/2016
Υπολογισμός προστίμου 24 ευρώ 500 ευρώ


Μη έκδοση 20 Α.Λ.Π. από καφετέρια με διπλογραφικά βιβλία αξίας 248 ευρώ συμπεριλαμβανόμενου του Φ.Π.Α.

(Διάπραξη νέας παράβασης εντός πενταετίας)

Ν. 4174/2013 όπως ίσχυσε μετά την εφαρμογή του Ν. 4337/2015 (11/10/2015) Με βάση το σχέδιο νόμου που θα ισχύσει από 25/7/2016
Υπολογισμός προστίμου 24 ευρώ 1.000 ευρώ


  • Σε κάθε επόμενη περίπτωση παράβασης εντός της πενταετίας επιβάλλεται πρόστιμο:

–    200% του Φ.Π.Α. που θα προέκυπτε αν είχαν εκδοθεί τα φορολογικά στοιχεία και όχι κατώτερο από 1.000 ευρώ επί απλογραφικών βιβλίων

–   200% του Φ.Π.Α. που θα προέκυπτε αν είχαν εκδοθεί τα φορολογικά στοιχεία και όχι κατώτερο από 2.000 ευρώ επί διπλογραφικών βιβλίων

Επισημαίνουμε ότι και με το νέο σχέδιο νόμου δεν επιβάλλονται πρόστιμα για κάθε μία παράβαση, αλλά τίθεται κατώτατο όριο ανά κατηγορία βιβλίων, έτσι ώστε ο παραβάτης να μην επιβαρύνεται με ουσιαστικά ανύπαρκτο πρόστιμο (Για παράδειγμα μη έκδοση μίας Α.Λ.Π. αξίας 12,40 ευρώ επιφέρει πρόστιμο 1,20 ευρώ!!!).

Θα πρέπει να επισημάνουμε ότι επί πολλαπλών παραβάσεων στην ουσία το νέο σύστημα δεν αλλάζει την ήδη υφιστάμενη κατάσταση ατιμωρησίας. Για παράδειγμα, αν κέντρο διασκέδασης με διπλογραφικά βιβλία δεν εκδώσει εκατό (100) Α.Λ.Π. συνολικής αξίας 10.000 ευρώ πλέον Φ.Π.Α. 2.400 ευρώ θα της επιβληθεί το υφιστάμενο πρόστιμο του Ν. 4337/2015, δηλαδή 1.200 ευρώ, επειδή είναι μεγαλύτερο των 500 ευρώ που προβλέπει το νέο σχέδιο νόμου.

Η παράγραφος 5 του άρθρου 58Α του Ν. 4174/2013 Κ.Φ.Δ.

Η παρ. 5 του άρθρου 58Α προστέθηκε με το άρθρο Πρώτο του Ν. 4366/2016 (ΦΕΚ Α 18/15-02-2016) και σύμφωνα με το άρθρο Πέμπτο του ιδίου νόμου ισχύει από 15/02/2016 και μετά. Σύμφωνα με αυτή, ορίζεται ότι:

«Στις περιπτώσεις που επιβάλλονται τα πρόστιμα για παραβάσεις των παραγράφων 1, 3 ή 4 για τις οποίες συντρέχει και περίπτωση παράβασης της παρ. 2 περί υποβολής ανακριβούς ή μη υποβολής δήλωσης, τα πρόστιμα αυτά αφαιρούνται από το πρόστιμο της παραγράφου 2»

Με το νέο σχέδιο νόμου, η παράγραφος διαμορφώνεται με την προσθήκη μίας περαιτέρω ενότητας, ώστε να είναι ακόλουθη με το νέο σχέδιο νόμου σε:

«…Ειδικά στην περίπτωση επιβολής προστίμων για παραβάσεις της παραγράφου 1 για τις οποίες συντρέχει και περίπτωση παράβασης της παραγράφου 2, αφαιρείται το αναλογικό πρόστιμο του 50% και όχι το ελάχιστο πρόστιμο των διακοσίων πενήντα (250) ή πεντακοσίων (500) ευρώ ή το επιβληθέν σε επόμενους ελέγχους διπλάσιο ή τετραπλάσιο πρόστιμο για διάπραξη ίδιων παραβάσεων εντός πενταετίας».

advanced-floating-content-close-btn